
TEKNISK ANALYS: mResell Q3 – rekordrapport
Skrivet av Dagens Börs Expert Analys Team
3 december, 2025 04:36
Analysen i sammandrag
Aktie: mResell
Sektor: Apple refurbishing (iPhones iPads MacBook mm)
Pris idag: 1,99 kr
Dagens analys: Positiv
Målkurs: 6,00-8,00 kr
Fundamental riktkurs: 16,36 kr (enligt P/E 10, på bolagets finansiella mål om 3-5 år, givet 600m intäkter och 10 % EBITDA marginal)
Förra analysen: Positiv
Kurs då: 2,09 kr
Läsa tidigare analyser: Analysbiblioteket
Detta är en uppdragsanalys i ett betalt samarbete, och analysen är därmed ej oberoende.
Kommentar: Idag tittar vi till mResell som precis släppte sin Q3-rapport, som slog ett nytt intäktsrekord. Detta kommer inte som någon överraskning då bolaget flaggat för sitt angenäma problem – man säljer allt man har i lagret, och har av denna anledning tagit in mer kapital för att kunna göra ännu mer inköp – och detta börjar nu ge resultat!
Intäkterna ökade med +103,8 % medan bruttovinsten steg med hela +140 % samtidigt som marginalen steg från 20,4 % till 24,0 %.
mResell Q3-2025: Rekordkvartal
- Intäkterna: 53,99 MSEK (fg kvartal: 26,48 MSEK), motsvarande en ökning med +103,8 %
- Bruttoresultat: +12,96 MSEK (fg kvartal +5,40 MSEK), motsvarande en ökning med +140,0 %
- Bruttomarginal: 24,0 % (fg kvartal 20,4 %)
- Vinst (EBITDA): -0,92 MSEK (fg kvartal -2,73 MSEK)
- Finansiellt mål: 600 MSEK, med EBIT-marginal överstigande 10 % (räknat på 3-5 års sikt)
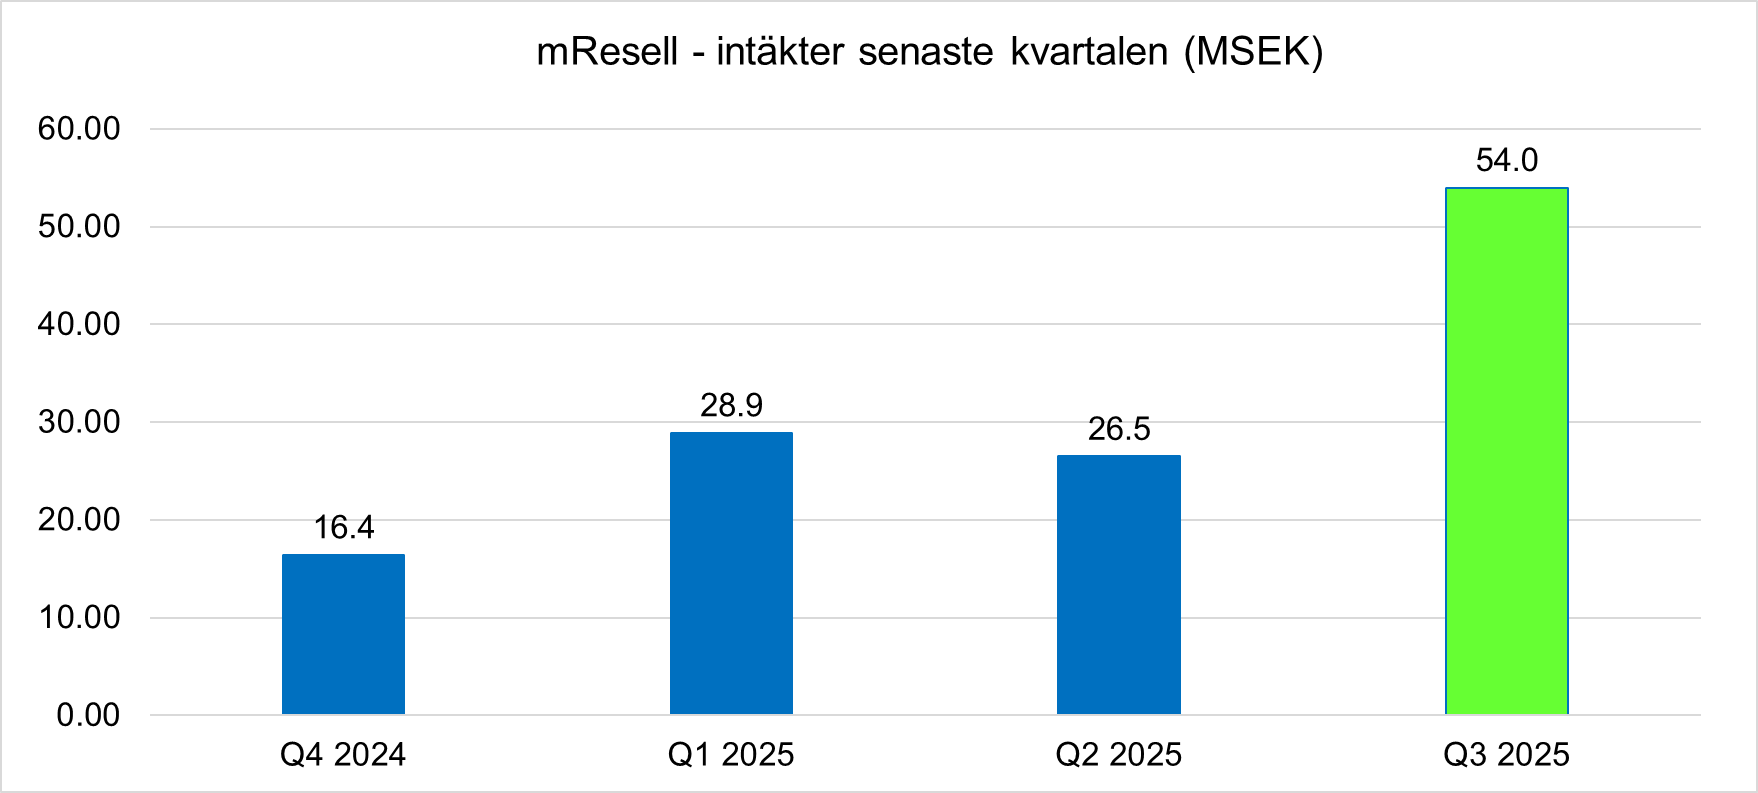
Stapeldiagram ovan: mResells intäkter steg rejält i tredje kvartalet: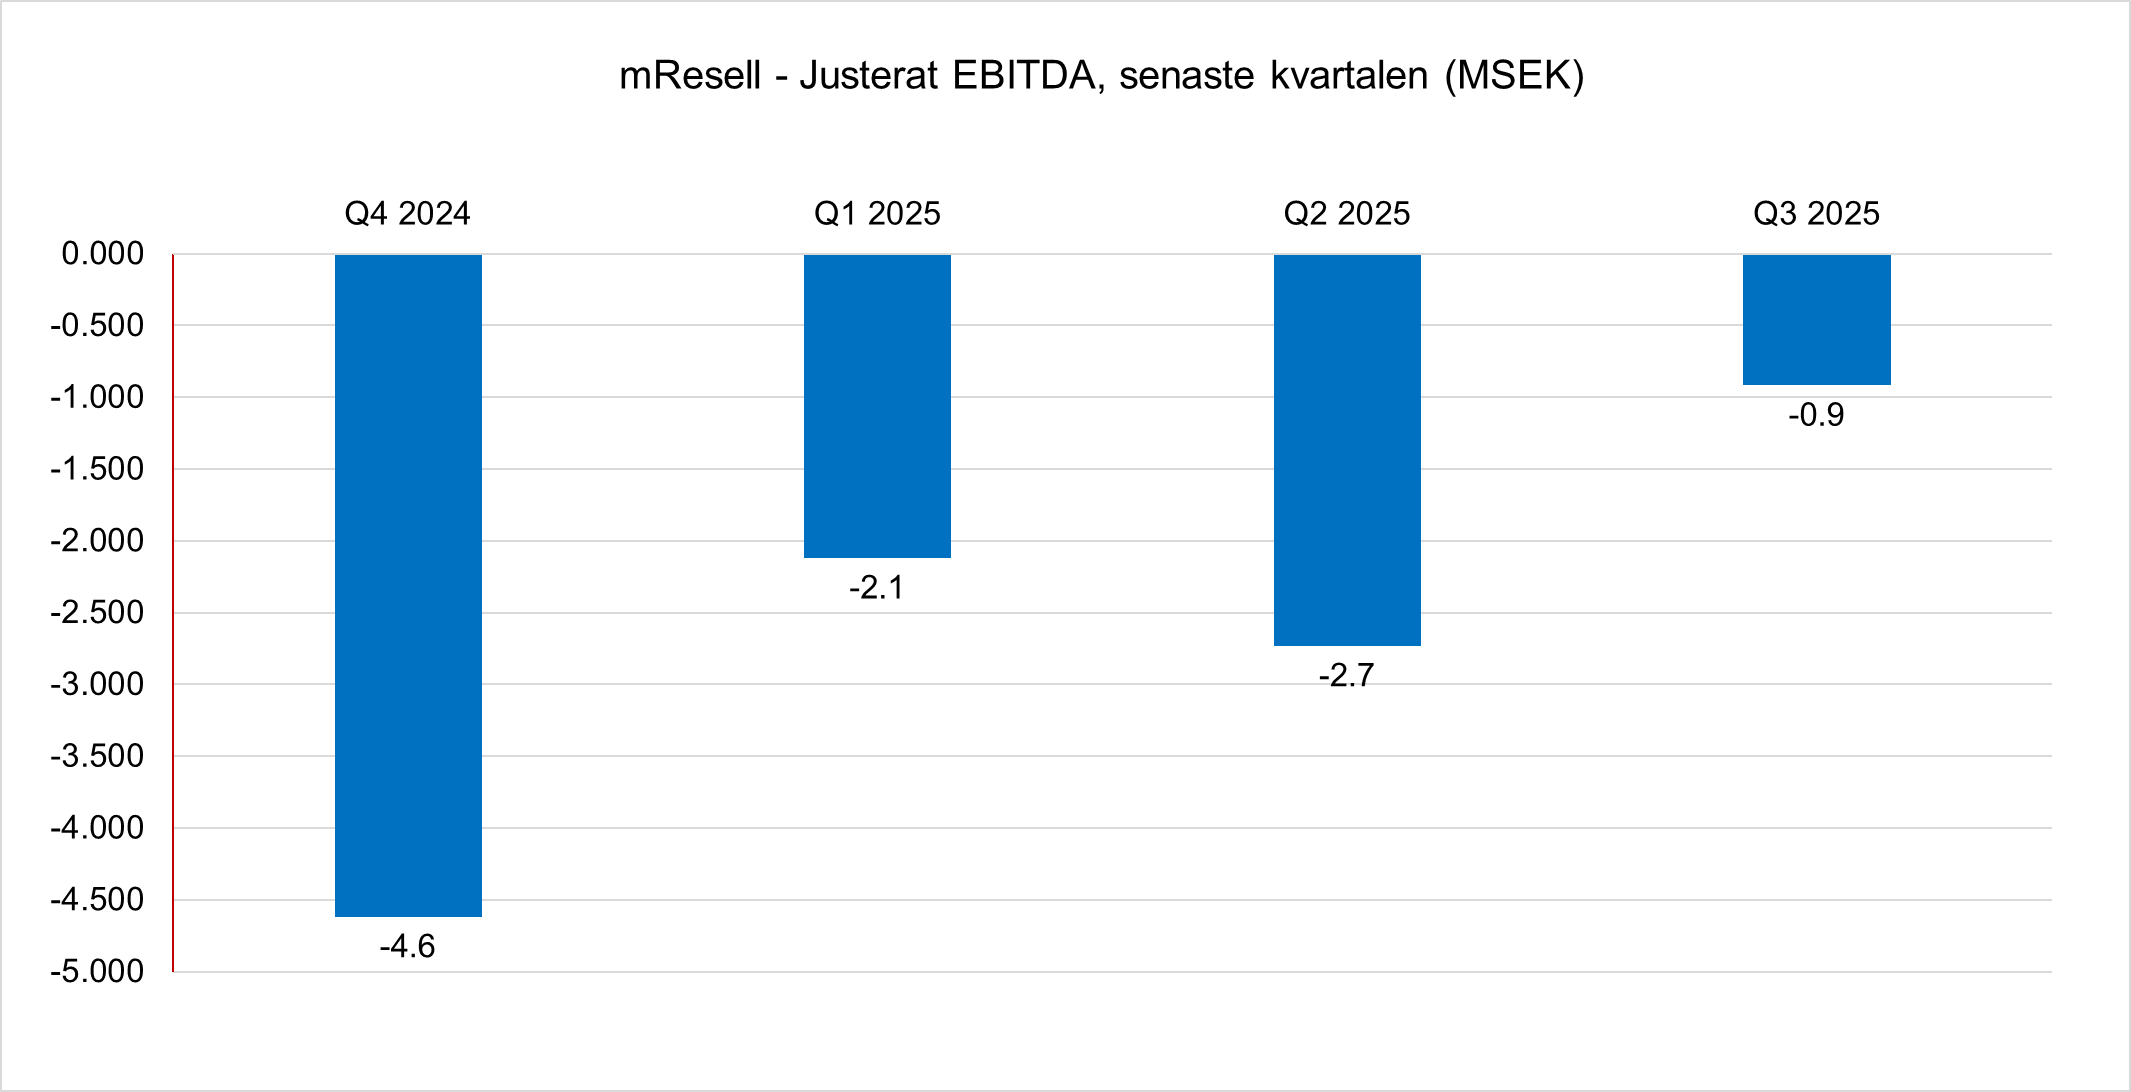
Stapeldiagram ovan: mResells resultat (EBITDA) fortsatte att förbättras
Väsentliga händelser
- Riktad nyemission gav 15,2 MSEK för att kunna öka inköpen!
- TO1 & TO2 tillförde bolaget 9,4 MSEK som användes till att amortera skuld och stärka balansräkningen.
- Beviljade kreditlina (lån) på 4,5 MSEK, vilket möjliggjorde ökade inköpsvolymer
- Genomfört en riktad nyemission om 20 MSEK!
- Utökat kreditlimiten till 1,0 MSEK hos strategisk befintlig leverantör
- Ingått avtal med två nya leverantörer för sourcing av produkter
.
“…Vi går in i 2026 med fler strategiska leverantörer och en starkare förhandlingsposition som ger oss goda förutsättningar att möta efterfrågan samt nå våra långsiktiga finansiella mål – att uppnå en årlig omsättning om 600 miljoner kronor och en EBIT-marginal överstigande 10 procent inom 3-5 år…”
sade Patrik La Placa Christiansen, VD för mResell.
Om mResell
mResell har utvecklat en helautomatisk plattform för snabb och tillgänglig handel, där konsumenter och företag kan köpa och sälja begagnade Apple-produkter. mResell restaurerar/refurbishar produkterna och säljer dem dyrare. Bolaget plattform kan installeras på andra plattform snabbt och enkelt, vilket har gjort att bolaget kan skala upp snabb utan särskilt höga extra verksamhetskostnader.
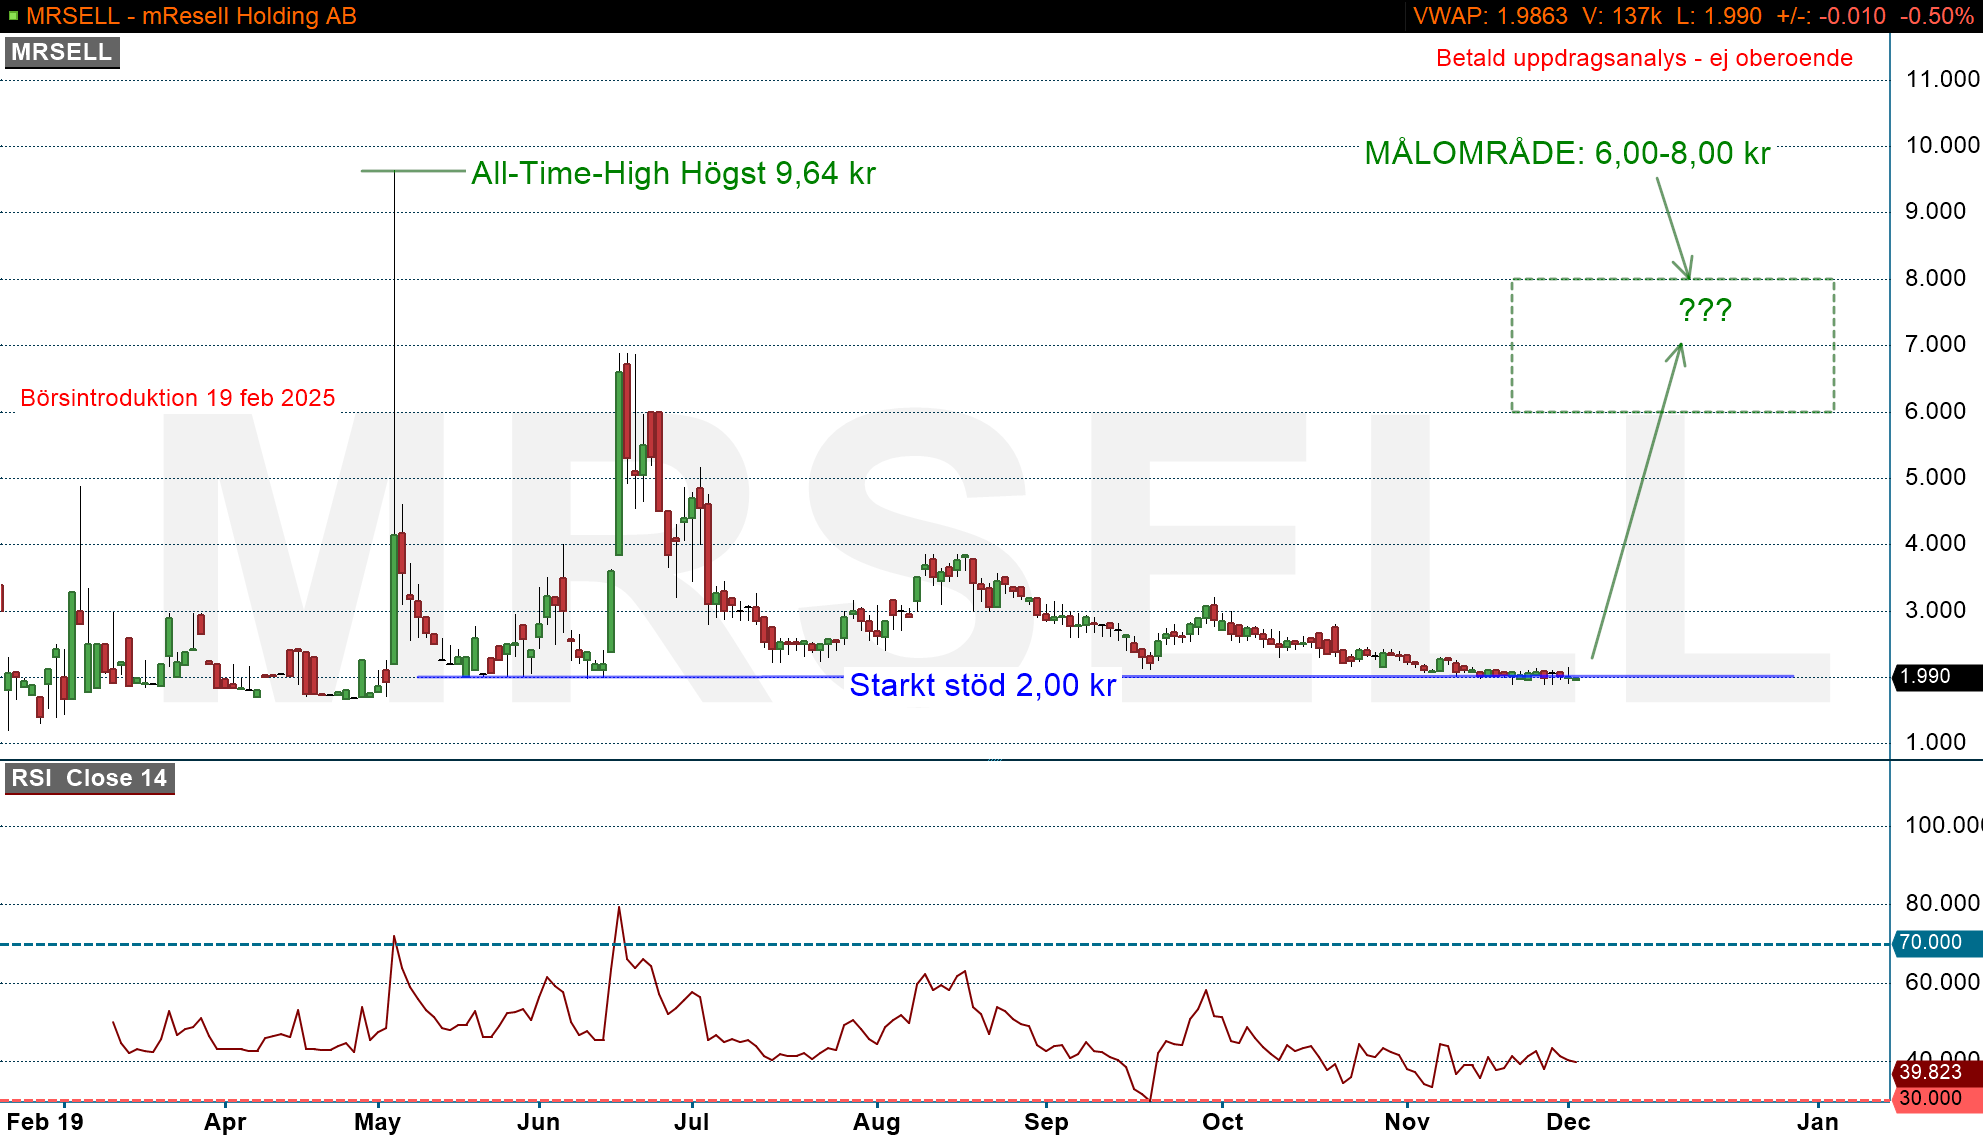
Diagram ovan: mResell dagsdiagram (diagram källa: Infront/Dagens Börs)
Den tekniska analysen härifrån
mResell drämde till med en rekordrapport i Q3.
Intäkterna expanderade rejält och landade på 53,99 MSEK, vilket ger hela 216 MSEK i årstakt.
Bolaget befinner sig mitt uppe i en stark expansion och lyckades hålla ned kostnaderna och resultatet (EBITDA) landade nästa på breakeven (-0,9 MSEK).
Rent tekniskt finner vi aktien nere vid det starka stödet kring 2,0 kr, och det finns ingen chans att detta stöd skulle falla med denna tillväxt.
Både den fundamentala analysen och den tekniska, pekar på en sannolik uppgångsfas mot förra toppen kring 7,00 kr (målområde 6,00-8,00 kr).
Sammanfattningsvis: mResell drämde till med en rekordrapport i Q3, och bruttovinsten steg med +140 %. Den tekniska analysen är positiv och pekar på en sannolik uppgång mot 6,00-8,00 kr
Friskrivning
Denna analys skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. Dagens Börs AB eller dess anställda äger inte några aktier i detta bolag.


