
TEKNISK ANALYS: mResell (KÖP)
Skrivet av Dagens Börs Expert Analys Team
16 juni, 2025 04:39
Analysen i sammandrag
Aktie: mResell
Sektor: Apple refurbishing (iPhones iPads MacBook mm)
Pris idag: 2,20 kr
Dagens analys: Positiv
Målkurs: 8,00-10,00 kr
Förra analysen: Positiv – inne i köpsignal
Kurs då: 2,40 kr (högst 9,64 kr)
Läsa tidigare analyser: Analysbiblioteket
Detta är en analys i ett betalt samarbete.
Kommentar: mResell har utvecklat en helautomatisk webbportal som erbjuder kunder att sälja sina begagnade elektroniska Appleprodukter till dem, till priser som plattformens inbyggda AI-sköter så att säljaren får ett så bra pris som möjligt samtidigt som mResell får bra betalt. Win-win.
mResell återställer sedan dessa Apple-produkter till “nyskick”, och säljer dessa sedan med god marginal.
mResells plattform genererar idag 115,6 MSEK i intäkter, och omsättningshastigheten på de inköpta Appleprodukterna är mycket hög.
mResell omsätter hela varulagret på mindre än en månad, samtidigt som bolaget officiellt flaggat för att man kan växa +400 % utan att behöva investera något mer. Därmed borde det vara upplagt för mResell att sikta på produktionstaket på 115,6 MSEK + 400 % ökning, vilket ger 462,4 MSEK.
mResell har enligt senaste Q1-rpporten en bruttomarginal på 17,6 % och klarar man hålla den kan bolaget i teorin, rent matematiskt växa till +81 MSEK i bruttoresultat, allt annat lika. Detta kan jämföras med bolagets börsvärde i dag på 67 MSEK. Här framgår tydligt potentialen.
Hur ska bolaget växa?
mResell har deklarerat vid flera tillfällen i sin senaste kvbartalsrapporter samt pressmeddelanden (se nedan) att man vill växa via förvärv
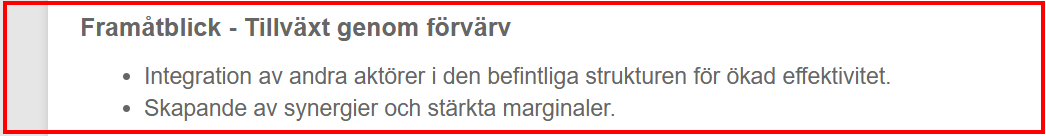
Bild ovan: Officiellt PM (källa MFN News), från mResell
Så ska mResell växa – via förvärv
Det är upplagt för mResell att leta förvärv. mResell har både plattformen och lokalerna och infrastrukturen inklusive reception och anställda, för att enkelt förvärva andra aktörer och integrera och optimera dessa för att skapa synergier och öka marginalerna.
Så ska mResell växa – organiskt
mResell har en oändligt skalbar plattform, som man redan i dag bara länkar in till från andra större befintliga plattformar. mResell finns redan i dag bland annat på Backmarket, Refurbed, Amazon Renewed, CDON och Blocket. Man skall känna till att mResells största marknad inte är Sverige, utan hela Europa.
Fundamental analys
Vi ska nu räkna på potential för mResell.
Enligt Chat GTP är marginalen på sista raden 12,5 % för refurbished/renoverade telefoner till nyskick.
Låt oss räkna på 10 % för att göra det enkelt.
mResell kan växa till 462,4 MSEK utan större investeringskostnader. Bolaget har tagit stora kostnader för att utveckla sin helautomatiserade plattform (som just nu årstaktar på 115,6 MSEK per år). Bolaget kan växa på oändligt många andra plattformar via enkel länk.
Intäkter: 462,4 MSEK
Vinstmarginal på sista raden: 10 %
Möjlig vinst: 46,2 MSEK
Med ett P/E räknat på sista raden kan vi använda PE/10 som vinstmultipel.
Teoretiskt börsvärde: 46,2 MSEK i vinst x 10 = 462 MSEK (vilket är P/S 1,0)
Detta motsvarar en börskurs på 15,17 kr per aktie (senast betalt i fredags 2,20 kr).
Q1-rapporten i sammandrag:
- Intäkterna steg kraftiga +69 % till 28,9 MSEK (jämfört med samma kvartal förra året som var 17,0 MSEK).
- Bruttoresultatet uppgick till +4,92 MSEK, motsvarande en bruttomarginal om +17,6%.
- Lageromsättning på mindre än 30 dagar.
- VD: “Framåt kan vi mångdubbla vår försäljning genom ökad tillgång till produkter, utan att det krävs investeringar i vår plattform” .
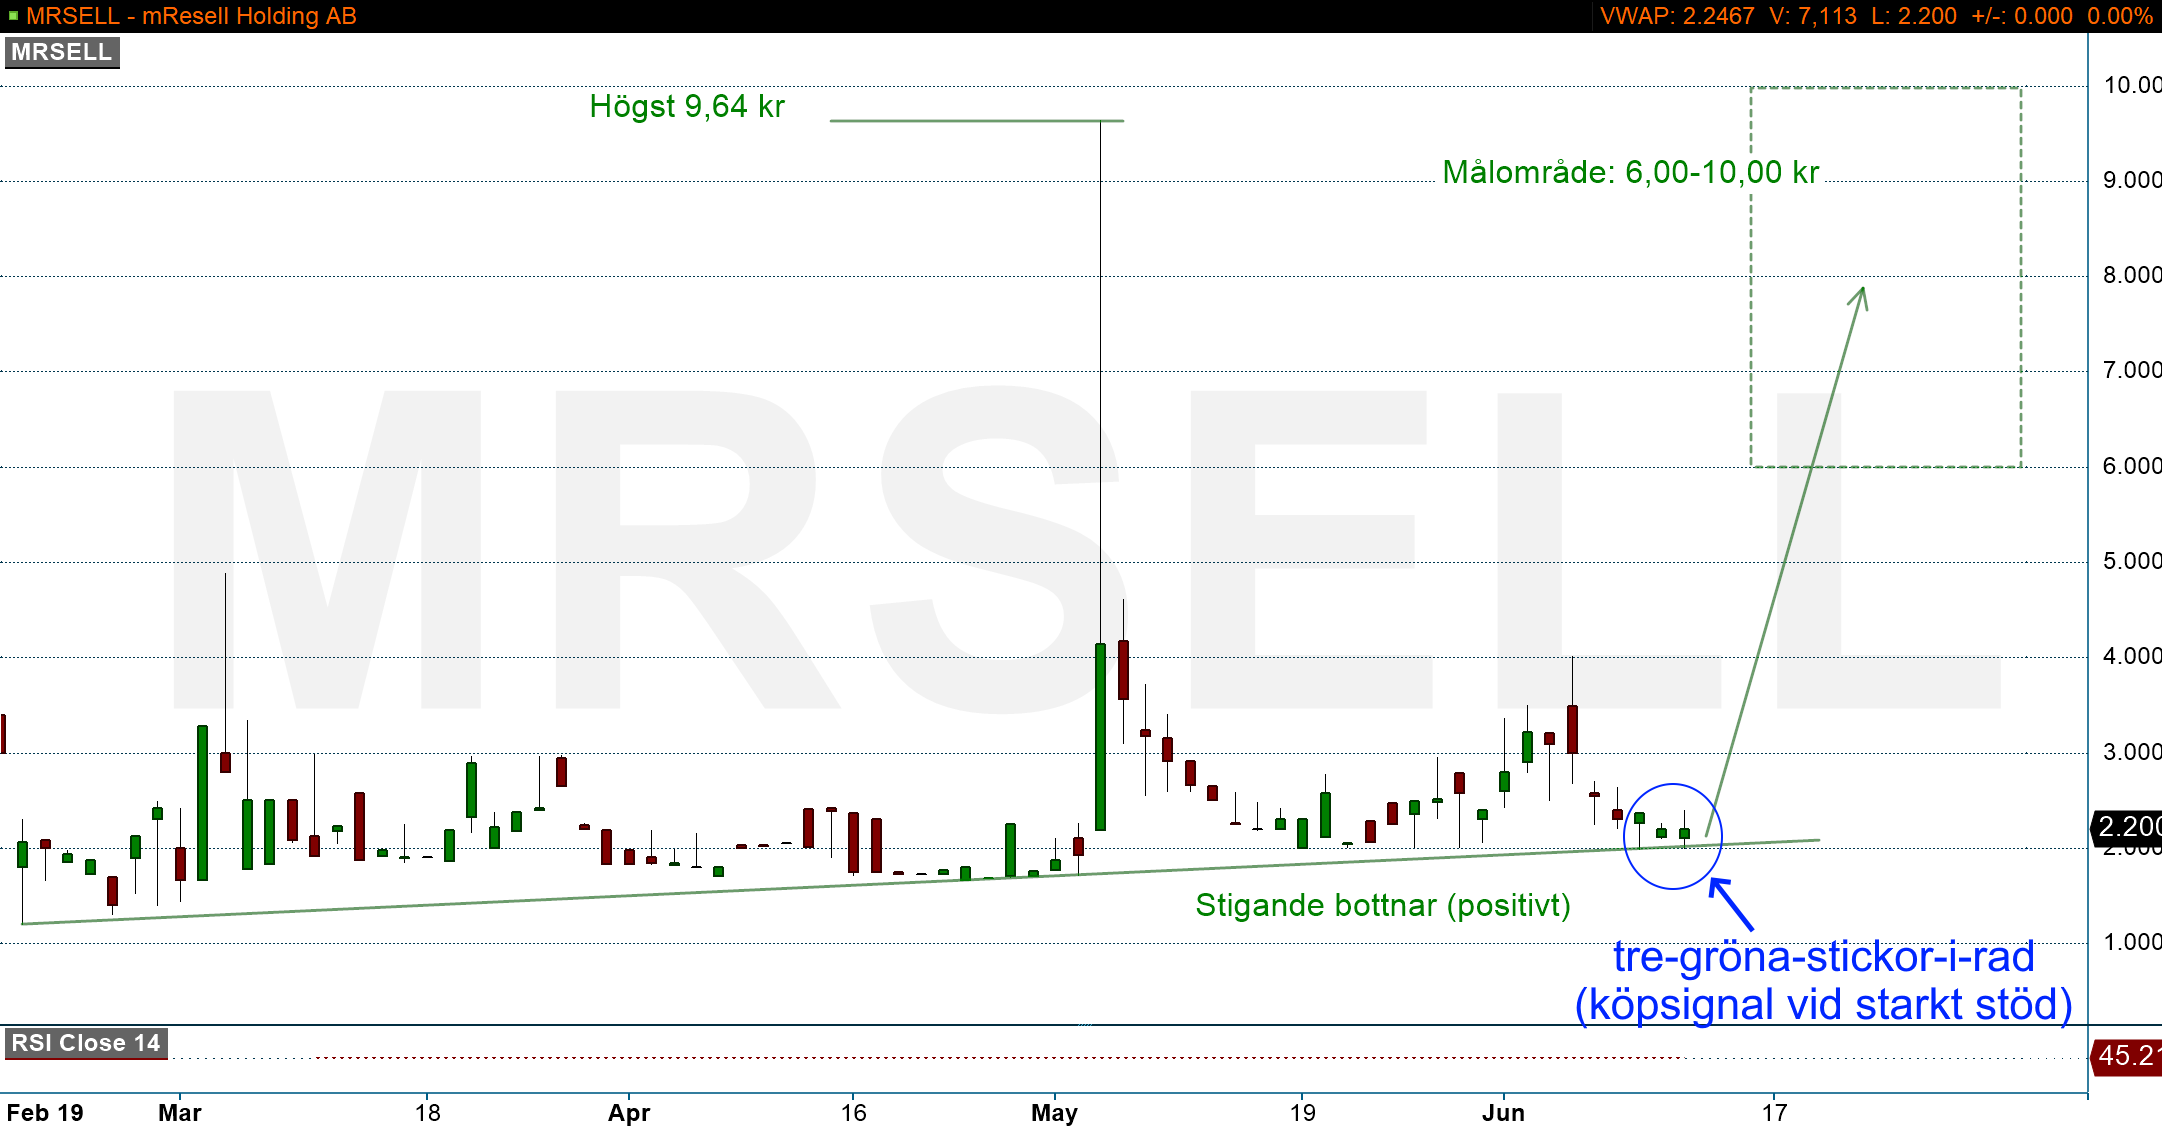
Diagram ovan: mResell dagsdiagram
Diagram källa: Infront/Dagens Börs
Den tekniska analysen härifrån:
mResell befinner sig nere vid det starka stödet kring 2,00 kr, och aktien har nu formerat 3-gröna-stickor-i-rad, vilket är en klassisk köpsignal.
Den fundamentala analysen ser stark ut och intäkterna ökade +69 % i Q1 och därför är mResell min favoritaktie just nu.
Mina Senaste favoritaktier:
2024: ScandiStandard +113 %
2025: Titania +65 %
2025: MySafety +135 %
2025: mResell ???
Den tekniska analysen är positiv, och vi sätter KÖP på mResell med målområdet på 6,00-10,00 kr.
Skulle bolaget klara av att växa max tills man slår i produktionstaket på +400 % har mResell en teroretisk värdering på 15 kr per aktie.
Sammanfattningsvis: mResell har signalerat för en möjlig uppgång mot 6,00-10,00 kr.
Friskrivning
Denna analys skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. Dagens Börs AB eller dess anställda äger inte några aktier i detta bolag.


