
INFÖR ÖPPNING: Torsdag
Skrivet av Redaktionen
12 november, 2026 08:01
Wall Street steg i går när CoreWeave lyfte techaktierna, men efter stängning föll techjätten Nvidia 8,6 % på uppgifter om att styrelsen förbereder att avsätta vd Jensen Huang. I morse backar Nasdaq-terminen 1,0 % och Taiwans Taiex föll 2,6 %. Stockholmsbörsen väntas öppna nedåt efter gårdagens rekord, med OMXS30 kring 3 345.
OMXS30
3 360,01
+0,97 % Stängning i går
S&P 500
7 619,38
+1,31 % Stängning i går
Nasdaq
25 466,19
+1,60 % Stängning i går
Nikkei 225
60 819,36
−0,70 % Stängning i dag
Brent
92,65 USD
−0,12 % I morse
Guld
3 979,20 USD
−0,53 % I morse
USD/SEK
9,9872
+0,22 % I morse
Bitcoin
73 481 USD
−0,68 % I morse
USA
Wall Street steg i går när techaktierna återhämtade sig efter förra veckans ras. S&P 500 steg 1,31 % och Nasdaq 1,60 %, medan Dow Jones steg 255 punkter, eller 0,49 %. S&P 500 ligger nu 2,6 % under rekordet från förra månaden. Den amerikanska obligationsmarknaden var stängd för Veterans Day.
Halvledarindex SOX steg 5,7 % när techaktierna återhämtade sig
Förändring onsdag, %. Stängningskurser.
CoreWeave, som hyr ut datorkraft för AI, steg 24,7 %. Intäkterna i tredje kvartalet blev 3,66 miljarder dollar, över bolagets egen prognos på 3,45–3,60 miljarder, och prognosen för helåret höjdes till 13,0–13,3 miljarder dollar. Analytikerna i LSEG:s enkät hade räknat med 12,86 miljarder. Halvledarindex SOX steg 5,7 % och Micron 11,9 %, och techjätten Nvidia steg 2,9 %. Även uppgifter om att Anthropics kommande börsnotering är övertecknad flera gånger om, enligt Bloomberg, gav stöd åt AI-aktierna. Rädsloindexet VIX föll 10,1 % till 17,5. Enligt CME FedWatch låg sannolikheten för en räntehöjning från Fed i december på omkring 90 % i går den 11 november, uppgav CNBC.
Största fallen
Största uppgångarna
Efter stängning föll Nvidia 8,6 % i efterhandeln, sedan Wall Street Journal rapporterat att styrelsen förbereder att avsätta vd Jensen Huang. Styrelsens möte drog ut på kvällen, enligt CNBC, och inget beslut hade meddelats tidigt i morse. Uppgifterna kom efter att New York Times skrivit om en relation mellan Huang och en chef som rapporterar till honom. Styrelsen utreder sedan tidigare hans kontakter med en affärskvinna som pekats ut som misstänkt kinesisk agent. Bernstein sänkte sin rekommendation för Nvidia och halverade riktkursen till 200 dollar. CoreWeave gav tillbaka 6,4 % efter stängning och Corteva föll 8,0 % efter en uppdaterad helårsprognos med svagare förhållanden i Brasilien. I morse backar Nasdaq-terminen 1,0 % och S&P 500-terminen 0,5 %, medan Dow-terminen är oförändrad.
Asien
De flesta asiatiska börser backar sedan oron kring ledningen i Nvidia tyngt AI-relaterade aktier, enligt AP. Taiwans Taiex föll 2,6 %. Nikkei 225 i Tokyo föll 0,7 % och Sydkoreas Kospi 0,2 %, efter att båda legat på plus under förmiddagen. I Japan steg producentpriserna 7,1 % i oktober jämfört med ett år tidigare, och dollarn ligger nära 160 yen.
Taiwan föll mest när oron kring Nvidia tyngde AI-aktierna
Förändring torsdag, %. Börserna i Kina, Hongkong och Indien är fortfarande öppna, läget kl 07.50.
I Hongkong faller Hang Seng 1,2 %, och i Kina backar Shanghai 0,7 % och Shenzhen 1,7 %. Australiens ASX 200 stängde nästan oförändrat, ned 0,1 %, och Indiens Sensex står still.
Dagens siffra
3 360
OMXS30 tog ut nytt ATH i går. Index steg för tredje dagen i rad och slog rekordet 3 349,50 från den 23 september, med en ny högstanivå på 3 362,46 under dagen.
Råvaror
Oljan föll med över en dollar under natten, enligt Reuters, sedan oron för en upptrappning i Mellanöstern minskat och OPEC+ ökat produktionen i oktober. Priset har sedan hämtat sig, och Brent står i 92,65 dollar per fat, ned 0,1 %. I går steg Brent 1,4 %. De amerikanska lagersiffrorna från EIA kommer i dag, en dag senare än vanligt. Guldet backar 0,5 % och ligger under 4 000 dollar per uns, medan silver och palladium faller drygt 1 %.
| Råvara | Senast | Förändring | Diagram |
|---|---|---|---|
| Energi | |||
| Brent (jan) | 92,65 USD/fat | −0,12 % | |
| WTI (dec) | 86,26 USD/fat | −0,31 % | |
| Naturgas, Henry Hub | 3,68 USD | +1,04 % | |
| Ädelmetaller (terminer) | |||
| Guld | 3 979,20 USD/uns | −0,53 % | |
| Silver | 51,34 USD/uns | −1,27 % | |
| Platina | 1 536,90 USD/uns | −0,10 % | |
| Palladium | 1 033,00 USD/uns | −1,25 % | |
| Industrimetaller | |||
| Koppar (Comex) | 6,23 USD/lb | −0,99 % | |
Valutor och räntor
Dollarn stärks mot kronan i morse och en dollar kostar 9,99 kronor, medan kronan står nästan still mot euron. Den amerikanska 10-årsräntan ligger kvar kring 4,99 %, efter att obligationsmarknaden varit stängd i går. Bitcoin backar 0,7 % till omkring 73 500 dollar.
| Valuta | Senast | Förändring | Diagram |
|---|---|---|---|
| USD/SEK | 9,9872 | +0,22 % | |
| EUR/SEK | 11,0612 | +0,04 % | |
| EUR/USD | 1,1075 | −0,18 % | |
| USD/JPY | 159,85 | +0,07 % | |
| USA 10-årsränta (i morse) | 4,99 % | +0,3 bp |
Stockholmsbörsen
- Stockholmsbörsen väntas öppna nedåt under torsdagen.
- OMXS30 stängde i går på rekordnivån 3 360 och väntas öppna kring 3 345-nivån.
I går steg OMXS30 0,97 % till 3 360,01, den högsta stängningen någonsin, och var under dagen uppe på 3 362,46. Ericsson steg mest, 3,1 %, följt av Addtech med 2,7 %. Essity föll 1,7 % och H&M 1,6 %. Bland rapportbolagen rasade Bico 32 % efter en nedskrivning på 296 miljoner kronor i dotterbolaget Biosero, medan New Wave steg 2,7 % och Embracer 0,5 %. Utanför index steg techbolaget Sivers 11 %. Efter att Stockholm stängt steg S&P 500 ytterligare 0,1 %, men i morse pekar de amerikanska terminerna nedåt.
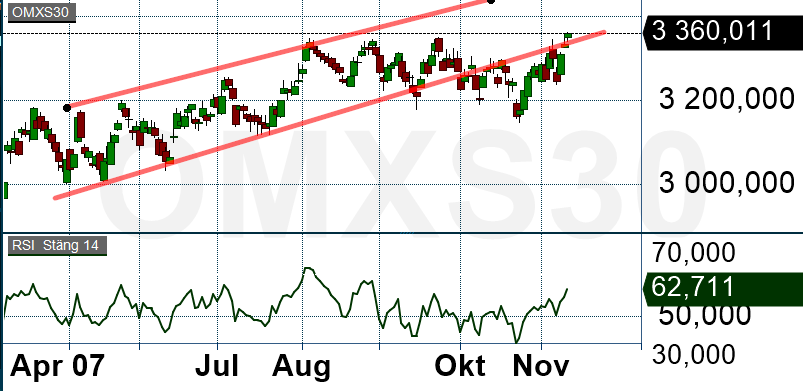
Öppnar OMXS30 kring 3 345 hamnar index under gårdagens lägsta nivå 3 341,50 och strax under det gamla rekordet 3 349,50, som blir första motstånd.
Nivåer uppsida
3 350 · 3 362
Nivåer nedsida
3 327 · 3 300
Dagens kalender
Sverige Synsam, rapport Q3
EBIT 231 Mkr (207), marginal 12,0 % (11,8). Organisk tillväxt 7,6 % (12,4).
Sverige MEKO, rapport Q3
Justerat EBIT 214 Mkr (217), marginal 4,8 % (4,8). Organisk tillväxt −3 %.
Sverige Karnov, rapport Q3
Justerat EBITA 173 Mkr (172), marginal 27,1 % (26,3). Organisk tillväxt 2,5 %.
Sverige KPI och KPIF för oktober (SCB) Viktigast i dag
Snabb-KPI den 5 november visade KPIF 1,1 % och KPI 0,9 % i årstakt.
Storbritannien BNP, tredje kvartalet
Sverige Erik Thedéen (Riksbanken) talar om ledarskap i osäkra tider
Sverige Förste vice riksbankschef Aino Bunge om konjunkturen och penningpolitiken
En sammanfattning publiceras på Riksbankens webbplats.
USA Nya ansökningar om arbetslöshetsersättning
USA Försäljning av befintliga bostäder
USA Råoljelager (EIA)
En dag senare än vanligt på grund av gårdagens helgdag.
USA Cisco och Applied Materials, rapporter
Rapporter i dag
Nasdaq Stockholm: Alvotech, Octave Intelligence, Fasadgruppen, Karnov, MEKO, Morrow Bank, Stenhus Fastigheter, Synsam, Viva Wine, Isofol Medical, Moberg Pharma, Starbreeze och Vivesto.
First North, Spotlight och NGM: Intervacc, AAC Clyde Space, Done.ai, Angler Gaming, Clavister, Bluelake Mineral, Africa Energy, Surgical Science, Alzinova, Crunchfish och 33 bolag till.


