

FUNDAMENTAL ANALYS: Job Solution
Skrivet av Dagens Börs Research
25 november, 2024 02:48
Detta är en fundamental analys i ett betalt samarbete
Dagens Börs Research gör en analys på Job Solution Sweden Holding AB
Bolag: Job Solution Sweden Holding AB
Sektor: Kompetensförsörjning
Aktiekurs: 22,40 kr
Börsvärde: ca 114 MSEK
Rättvis värdering enligt vår bedömning:
Fair value 2024: 28-35 kr per aktie
Fair value 2025: 47-59 kr per aktie (givet estimat uppnås)
Fair value 2026: 66-82 kr per aktie (givet estimat uppnås)
Senaste kvartalsrapporten (Q3 2024) i sammandrag:
Intäkter: 107,5 MSEK
EBITDA: +7,6 MSEK
EBITDA-marginal: +7,1 %
EBIT (rörelseresultat): +6,4 MSEK
EBIT-marginal: +6,0 %
Kort om Job Solution Sweden Holding AB
Job Solution Sweden AB är ett rekryterings- och bemanningsföretag som fokuserar på att hjälpa företag att hitta rätt personal och hantera bemanningslösningar. De erbjuder tjänster inom rekrytering, personaluthyrning, och konsultlösningar för olika branscher, ofta med inriktning på yrkesområden som försäljning, kundtjänst, och teknisk personal. Företaget strävar efter att matcha kandidater med företag baserat på kompetens och behov, och jobbar både med längre rekryteringsprocesser och kortare bemanningsuppdrag.
Den kortsiktiga trenden för bolagets intäkter – de senaste kvartalsintäkterna sedan 2021
Job Solution har aviserat att man växer både organiskt och via förvärv. Bolaget har bevisligen lyckats väl med sin strategi och har lyft intäktsmassan till en ny nivå. Räknat på senaste kvartalsrapporten årstaktar bolaget 428 MSEK. Bolagets VD Viktor Rönn sade dessutom i en nyligen publicerad intervju med Carnegie att Job Solution årstaktar just nu ca 450 MSEK.

Källa: Job Solutions kvartalsrapporter/ Dagens Börs Research
Den medellångsiktiga trenden för Job Solutions intäkter – 12 månaders rullande siffror
Job Solution bygger upp en accelerering av intäkterna även ur ett något längre perspektiv. Ofta tenderar denna typ av positiva utveckling att hålla i sig, då bolaget bevisligen gör rätt saker.”

Källa: Job Solutions kvartalsrapporter/ Dagens Börs Research
Operativ vinst (EBITDA)
Job Solution växer under både kontrollerade former och med lönsamhet.
Bolaget uppvisar nu tredje kvartalet i rad med ca +7 MSEK i operativ vinst (EBITDA).
 Källa: Job Solutions kvartalsrapporter/ Dagens Börs Research
Summerar vi ihop all vinst 12 månader bakåt i tiden (dvs 12 månaders rullande siffror), finner vi att Job Solution har samlat ihop +18,9 MSEK i vinst de senaste 12 månaderna.
Vi noterar dock att om Job Solution klarar av att upprepa ännu ett kvartal med ca 7 MSEK i operativ vinst, landar helåret kring +7 +7 +7 +7 MSKE i vinst, totalt kring +28 MSEK!
Vår bedömning är just en operativ årsvinst på 27,8 MSEK (EBITDA).

Konkurrensanalys – hur värderas Job Solution och några av bolagets konkurrenter ?
Vi tittar också på hur några av Job Solutions branschkollegor värderas.
I tabellen nedan ser vi att marknaden värderar Job Solution till en vinstmultipel (P/E-tal) på EBITDA-nivå på 6,2x, och det baserat på ett egentligen felaktigt EBITDA, som inte längre är representativt för bolaget.
Om vi justerar Job Solutions värdering till den mer faktiska intjäningen hamnar bolagets P/E-tal på låga 4,2x.
Oavsett vilken av dessa värderingar vi väljer, finner vi att de andra konkurrenterna i detta exempel är högre värderade (dvs. dyrare) än Job Solution.
Jämför till exempel med värderingen på Poolia (numera PION), så ser vi att Job Solution tjänar nästan dubbelt så mycket som PION, men har ett börsvärde som är hälften så högt som PION.
Vår bedömning är att Job Solution är lågt värderat jämfört med sina branschkollegor.

Källa: Dagens Börs Research
Analys, estimat och riktkurs
Job Solution har historiskt sett haft en intäktstillväxt på ca 35 % i snitt över tiden. Med hänsyn till att bolaget årstaktar 450 MSEK och har förvärvat norska Succedo AS (källa: MFN News) med en omsättning på 45 MSEK och ett rörelseresultat på 5 MSEK (marginal på 11 %), ser vi positivt på framtiden.
Vår bedömning är att bolaget har förutsättningar att nå 670 MSEK i intäkter under helåret 2025, vilket ligger i linje med bolagets finansiella mål om en intäktsmassa på 1 miljard kronor för helåret 2026. För helåret 2026 förväntar vi oss att bolaget fortsätter att expandera i ungefär samma takt, något som skulle ge en operativ vinst om +46,9 MSEK motsvarande en riktkurs på 59,60 kr per aktie vid en värdering på 6,2x.
Vi tror att bolaget kommer att nå 931 MSEK i intäkter för helåret 2026. Det är också värt att notera att bolagets VD, Viktor Rönn, i en tidigare intervju nämnde att man ligger bra i fas för att nå målet om 1 miljard i intäkter, och kanske till och med är före tidsplanen. Med 7 % vinstmarginal kan detta innebär en operativ vinst om +65,2 MSEK och en motsvarande riktkurs på 82,80 kr per aktie vid en värdering på 6,2x.
När det gäller Job Solutions marginaler ser vi att EBITDA-marginalen uppgick till 7,1 % under Q3 2024, vilket är under bolagets mål om 10 %. Bolagets VD, Viktor Rönn, förklarade dock i en intervju att det kostar pengar att växa och effektivisera. Alla synergieffekter uppnås inte omedelbart, utan det tar tid. Expansion måste dessutom få kosta pengar, och bolagets motto är ‘det kostar pengar att tjäna pengar,’ enligt Viktor i samma intervju.
Viktor förklarade även att om man rensar bort dessa temporära kostnader, skulle marginalen ligga runt 10 %. En siffra som bekräftas av bolagets köp av norska Succedo AS, som har en marginal på 11,1 %.
Vår bedömning är att bolaget kommer att fortsätta växa, vilket innebär att dessa temporära kostnader kommer att försvinna över tid. Därför tror vi att marginalerna kommer att ligga runt 7 %, samtidigt som Job Solution fortsätter att expandera lönsamt.
Vi behåller värderingen med en vinstmultipel på 6,2x EBITDA, eftersom detta är den värdering som marknaden idag tilldelar bolaget.
Baserat på våra estimat för resterande del av 2024, samt 2025 och 2026, anser vi att ett rättvist värde på Job Solution idag är 35,00 kr per aktie. Detta sammanfaller dessutom med bolagets All-Time-High på just 35,00 kr.
Intäkter och vinst befinner sig på All-Time-High, så varför borde inte aktiepriset också göra det?
 Källa: Dagens Börs Research
Sammanfattning
- Job Solutions (22,40 kr) är kraftigt undervärderat och vår bedömning är att bolaget klarar leverera intäkter om 397 MSEK och en operativ vinst (EBITDA) på 27,8 MSEK för helåret 2024. Detta ger ett rättvist värde och en riktkurs på 35,00 kr per aktie givet en värdering på 6,2 x vinstmultipel (där värderingen ligger idag, vilket även är en lägre värdering än många konkurrenter).
- Den operativa marginalen förväntas ligga kring 7 % den närmaste tiden med potential för ett högre värde över tiden.
- För året 2025 förväntas intäkterna öka till 670 MSEK inkl förvärvet av Succedo AS med +45 MSEK i intäkter, vilket ger en riktkurs på 59,60 kr.
- För året 2026 stiger intäkterna till 931 MSEK, vilket ligger i linje med bolagets finansiella mål om intäkter på 1 miljard kronor. Detta innebär en riktkurs på 82,80 kr.
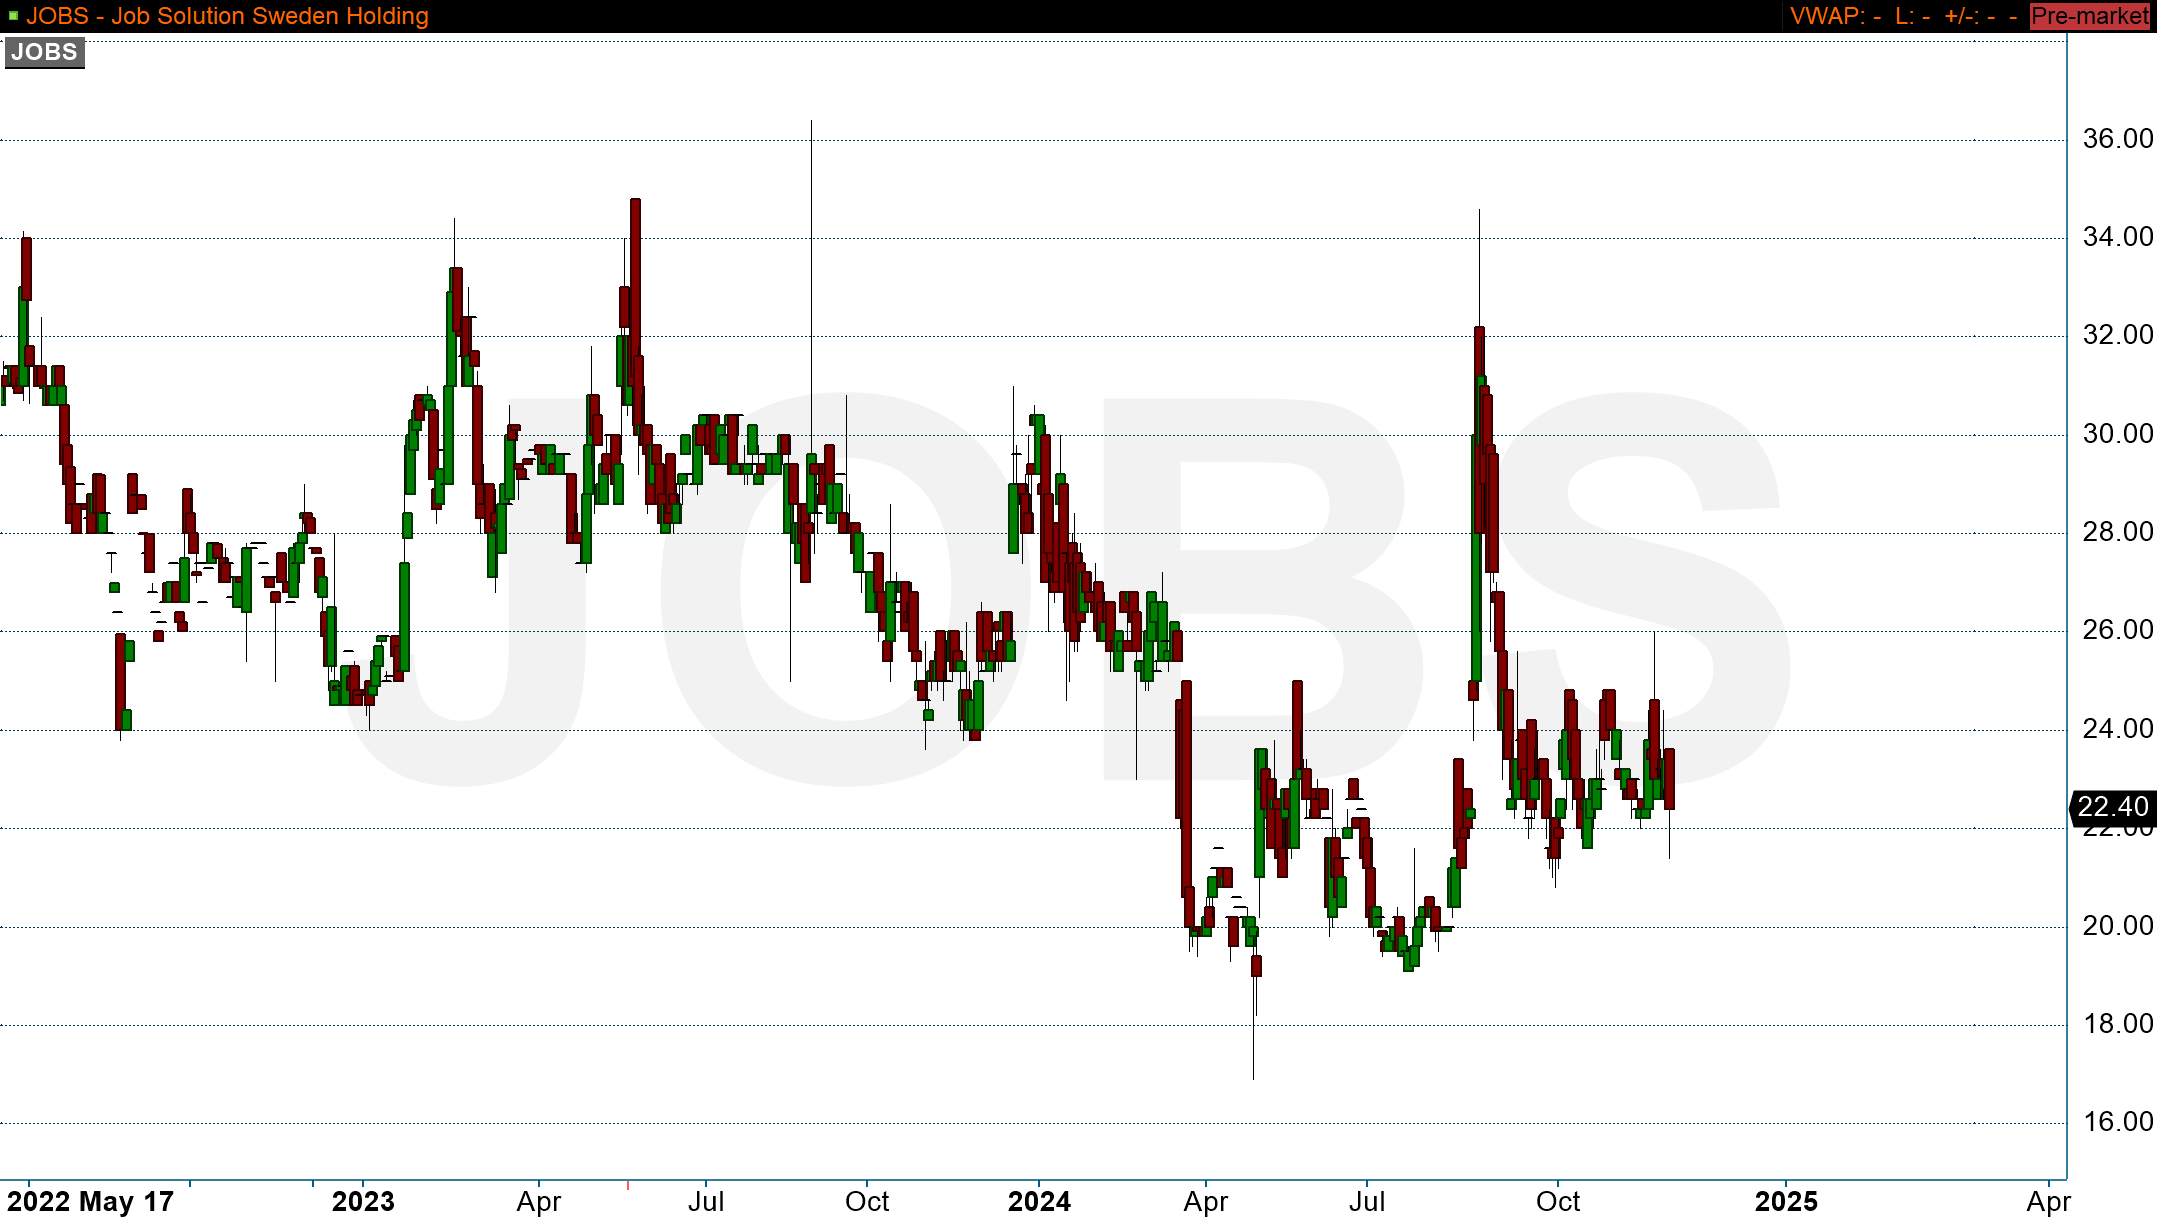 Diagram ovan: Job Solution Sweden Holding, dagsdiagram (diagram källa: Infront)
Friskrivning
Denna analys skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. Dagens Börs AB eller dess anställda äger inte några aktier i detta bolag.


