
Därför föll Kambi – bolagets storkund i USA går ihop, och gör börsintroduktion med Kambis konkurrent
Skrivet av
25 december, 2019 17:09
Skrivet av Per Stolt
https://dagensbors.se
Ons 2019-12-25 17:07
Den svenska sportsbettingbolaget Kambi föll rejäl i måndags (-30,7 %) efter att det blivit känt att bolagets storkund i USA, DraftKings går i hop med “Diamond Eagle Aquisition Corp”. “Diamond Eagle Aquisition Corp” handlas idag på Nasdaq och backas upp MGM Studios före detta VD, Harry Sloan. Det skriver Wall Street Journal.
DraftKings har också gjort en deal om en sammanslagning med Kambis konkurrent spelteknologibolaget SBTech, och ett större antal investerare har stoppat in drygt 300 miljoner dollar i detta nya bolag – bland annat Franklin Templeton, Wellington management och Capital Reserach & management.
Det nya bolaget bestående av DraftKings, Diamond Eagle Corp och SBTech förväntas få en marknadsvärde på 3,3 miljarder dollar, och mer än 500 miljarder i fritt eget kapital. Bolaget kommer att ledas av DraftKings medgrundare och VD Jason Robins, och SBTech kommer att förse de nya bolaget med mjukvaran och odds-applikationer, som DraftKing tidigare fått från en tredje-part leverantör (Kambi).
Kambis aktie inte köpvärd – multipel om 27,3 x
Det står nu klart att Kambis storkund , eller samarbetspartner om man så vill, har funnit en bättre lösning än att köpa in Kambis spellösning. Det framgår tydligt att man kommer byta ut Kambi mot SBTechs lösning, då SBTech ingår i det nya spelbolaget.
Kambis IR-chef Mia Nordlander har i ett samtal med Nyhetsbyrån Direkt sagt att det finns ett pågående avtal mellan Kambi och DraftKings, men ville inte säga hur länge det befintliga avtalet gäller. Att hon inte vill säga detta innebär förstås att avtalslängden är kort. Att man inte vill vara transparent är också i sig ett negativt tecken.
Efter måndagens sell off på -30,7 % handlas Kambi till en vinstmultipel om 27,3 x, då börsvärdet är 3,6 miljarder (3,629 mkr) och det 12 månaders rullande rörelseresultatet är 133 mkr. Vinsttillväxten har bevisligen planat ut och en multipel om 27 x på EBIT-nivån (rörelseresultat-nivå) är allt annat än billigt.
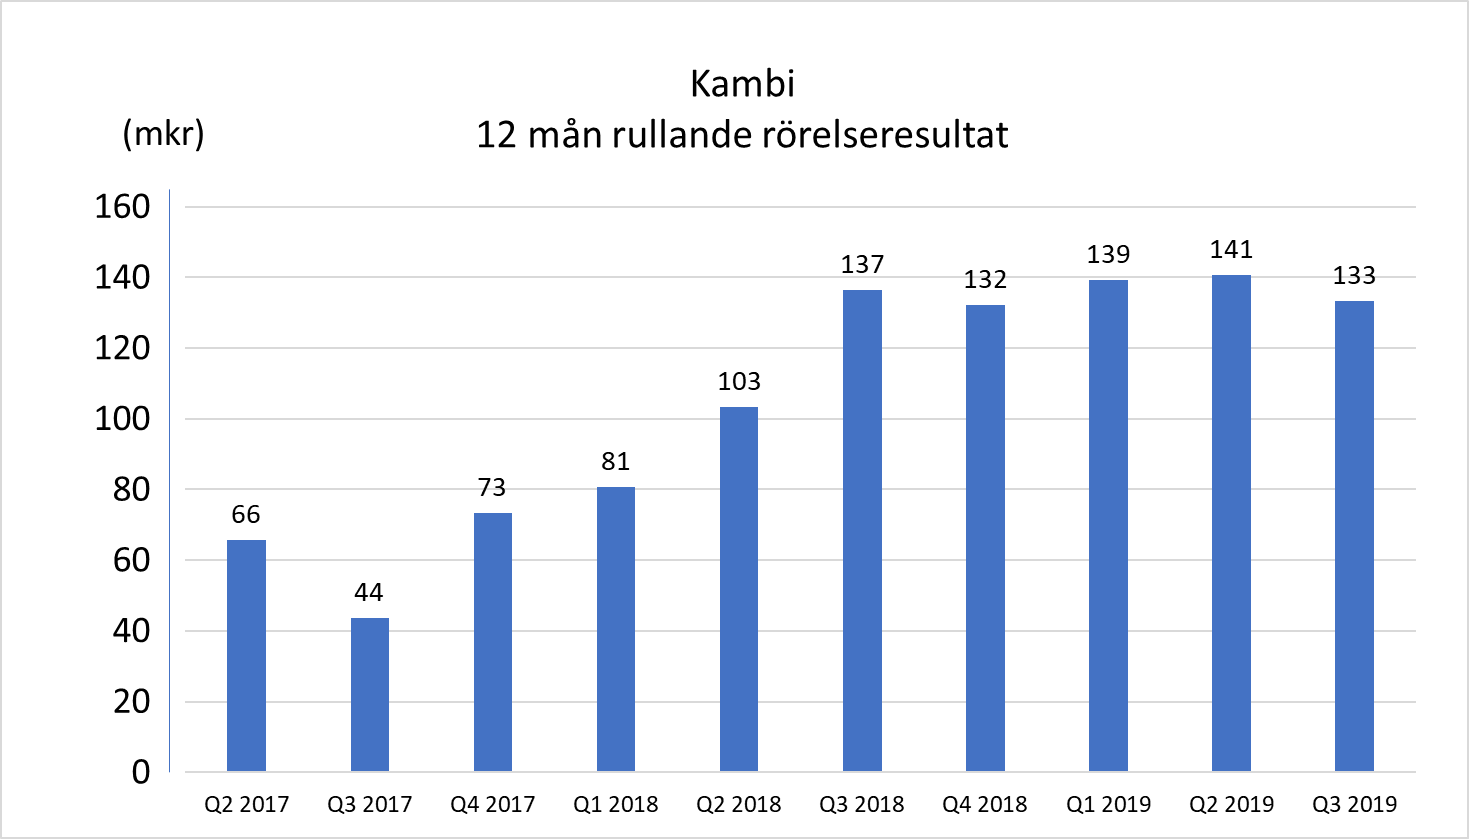
Kambi handlas till en vinstmultipel om 27,3 x efter måndagens nedgång
Kambis USA-satsning tar inte bara ett steg bakåt – dessutom har en riktigt mäktig konkurrent har skapats, i ett USA som allt mer prioriterar sina egna företag är utländska. Den som följt Dagens Börs, kunde dock redan den 13 december läsa om vår varning för Kambi, se länk nedan:
2019-12-13 Kambi faller -6,67 % efter storägaren säljer – så här ser vi på aktien nu (182,60 kr)
Vår bedömning är att det på inget vis råder något självklart fyndläge i Kambi efter måndagens nedgång, och därmed så väger inte möjligheterna till en upprekyl upp, för riskerna på nedsidan. Om inte huvudägaren ens vill ha kvar sina aktier – varför skulle vi?
Fotnot: Kambis storägare och medgrundare Anders Ström sålde sina aktier för 240 mkr för bara en dryg vecka sedan. Detta påtalades i artikeln den 13 december.


