

Analys: Candles Scandinavia – STARK KÖP
Skrivet av Dagens Börs Expert Analys Team
6 november, 2026 19:57
Den fundamentala analysen i sammandrag
Aktie: Candles Scandinavia
Sektor: Verkstad, 100 % klimatvänliga vegetabiliska doftljus
Pris idag: 30,50 kr
Analysen idag: STARK KÖP
Fair Value: 61,00 kr
Detta är en uppdragsanalys i ett betalt samarbete, och analysen är ej oberoende.
.
Kommentar: Idag tittar vi till doftljustillverkaren Candles Scandinavia som drämde till med en Q3-EBITDA på All-Time-High, uppgående till hela +13 MSEK på ett enda kvartal. I teorin motsvarar detta en årstakt på +52 MSEK.
Vi ska alldeles strax förklara varför detta skulle kunna vara ett rimligt antagande då tidigare kvartal fluktuerar kraftigt på lägre nivåer.
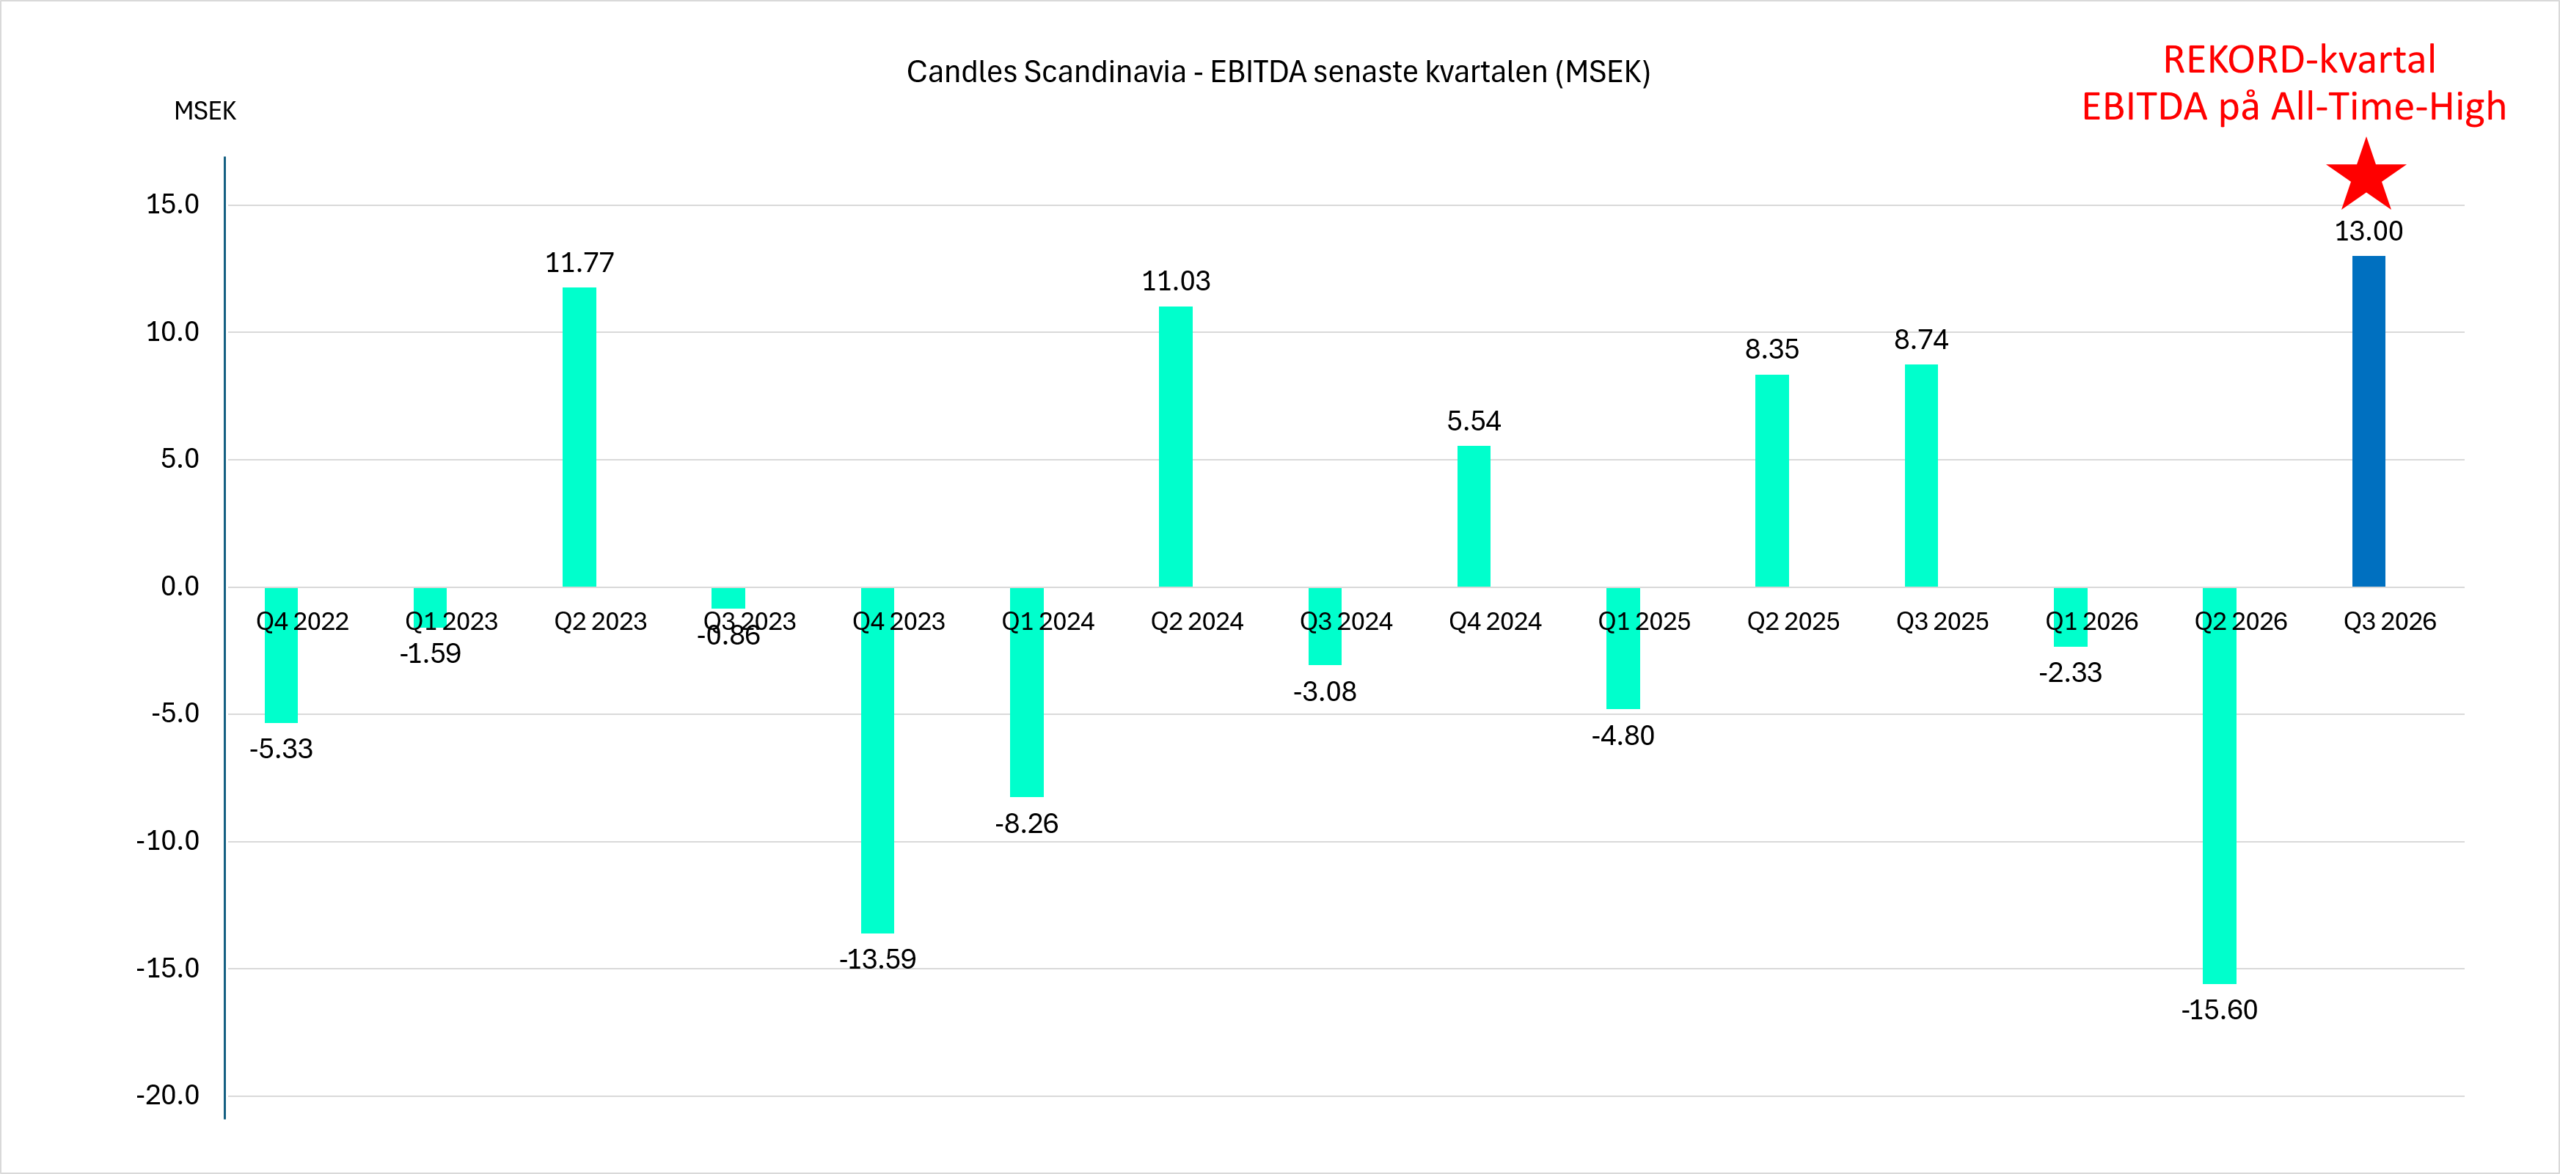
Diagram ovan: Candles Scandinavia EBITDA (vinst) de senaste kvartalen.
Candles Scandinavias säsongsvariationer – pekar på kommande rekord
I gårdagens Q3-rapport, finner vi att intäkterna för kalender-kvartalet Q3 uppgick till 105,52 MSEK.
Det vi skall ha klar för oss är följande:
1: Candles Scandinavia bytte från brutet räkenskapsår till kalenderår den 1 januari i år (2026-01-01). Innebörden är att det inte finns något jämförbart kvartal i diagrammet nedan. Candles Scandinavia själva nämner att jämförbara kvartal uppgick till 83,42 MSEK
2: Candles Scandinavia tillverkar och säljer 100 % miljövänliga doftljus och dessa säljer rent säsongsmässigt allra svagaste i juli samtidigt som augusti också är en svag månad, och båda dessa månader ingår i Q3!
3: Trots en säsongsmässigt svag period (Q3), lyckades Candles Scandinavia drämma till med en All-Time-High vinst på EBITDA +13 MSEK.
Fråga: Vad kommer Q4-vinsten (EBITDA) att landa på detta är bolagets allra starkaste försäljningsmånad, med julen inkluderad?
Svar: Exakt denna fråga svarade Candles Scandinavia på i sin Q3-rapport
“…Q4 har bättre strukturella förutsättningar
I vår Q2-rapport skrev vi att effekterna av den egna produktionen skulle börja synas under Q3 och att det huvudsakliga resultatgenomslaget väntades under Q4. Q3 visar att utvecklingen går i den riktningen. När vi nu går in i Q4 förändras flera saker samtidigt. Vi går in i årets starkaste försäljningsperiod. En betydligt större del av HashtagYous försäljning består av produkter som vi själva producerar. Produktionsplattformen är etablerad och de stora omställningskostnaderna ligger bakom oss. Q3 är därmed det första tydliga steget. Vår förväntan är att Q4 ska bli ännu bättre när högsäsongens större volymer kombineras med den förbättrade produktekonomin, för att därefter kunna skala modellen ytterligare under helåret 2027. Produktionen är på plats. Produktmarginalerna är förbättrade. Lagret är uppbyggt inför högsäsongen och organisationen är dimensionerad för större volymer….”,
sade Candles Scandinavias VD, Viktor Garmiani i VD-ordet i Q3-rapporten.
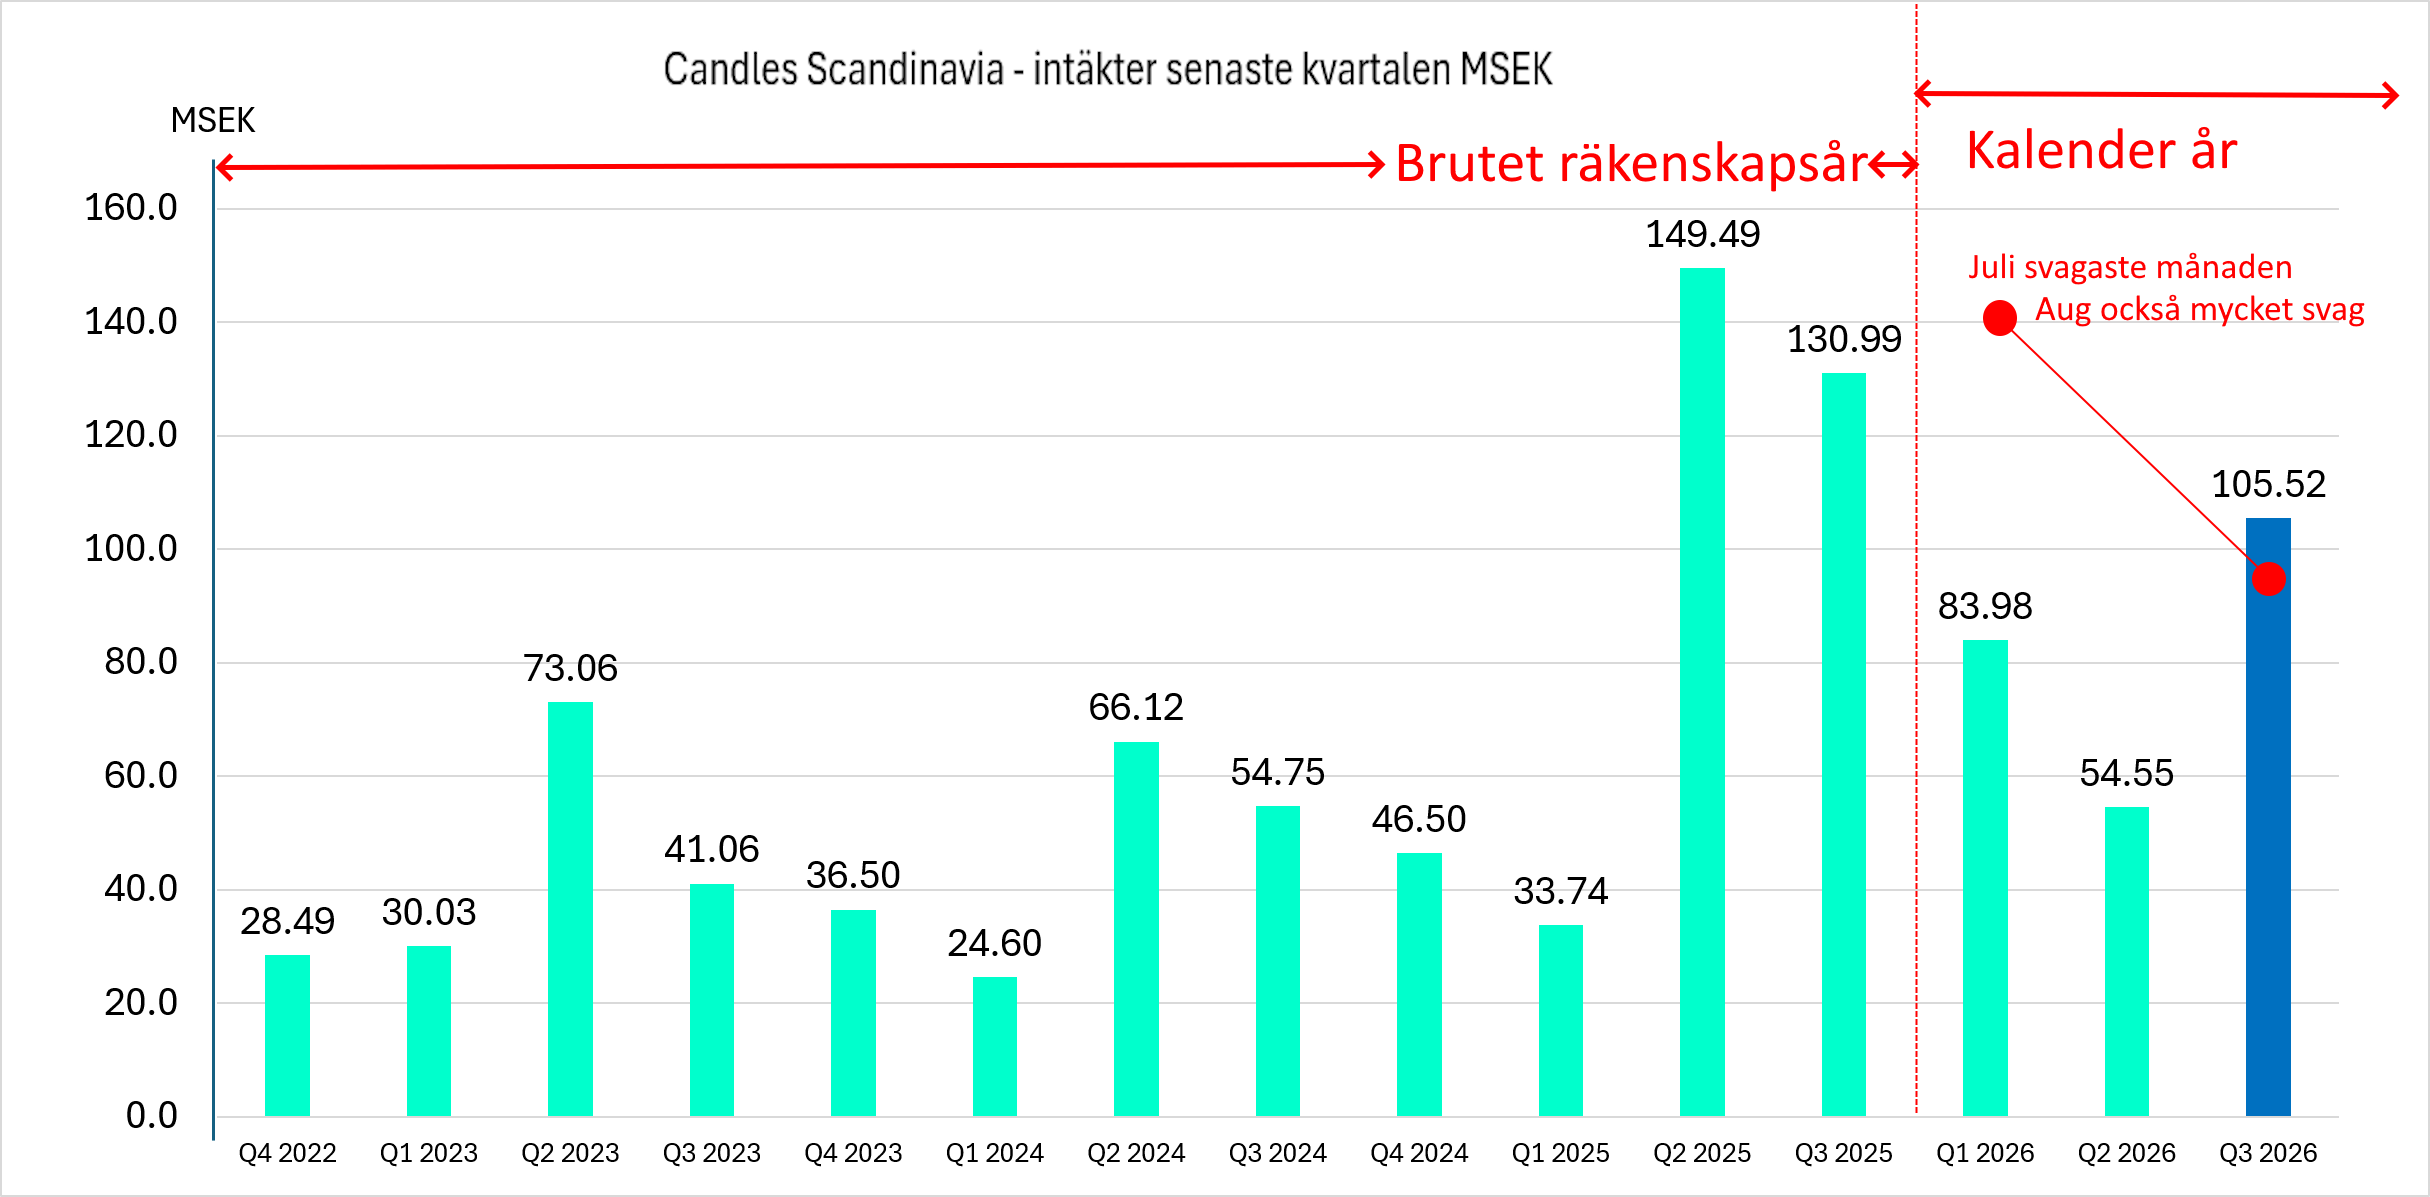
Diagram ovan: Candles Scandinavia intäkter de senaste kvartalen
Historisk EBITDA-marginal
Candles Scandinavia har under olika kvartal levererat olika nivåer på EBITDA-marginaler. Vi vet dock att den högsta marginalen uppnåddes aug-okt 2020 (brutet räkenskapsår), och då till hela 21 %. Ett annat starkt kvartal var förstås julkvartalet nov 2020-jan 2021 uppgående till 19 % EBITDA-marginal.
I gårdagens kvartal Q3 uppgick EBITDA-marginalen till 12 %, som sannolikt är det svagaste kvartalet.
Vår bedömning är att Candles Scandinavia har goda möjligheter att röra sig upp mot snittet av 21 % och 12 %, dvs 16,5 %, vilket Candles Scandinavia uppnådde exempelvis i aug-okt 2023.
Slutsats: Candles Scandinavia förväntas röra sig i riktning mot 16,5 % i EBITDA-marginal
Värdering – fair value:
Candles Scandinavia erbjuder doftljus och dessa är till viss del säsongsbetonade.
Gårdagens intäkter över det tredje kvartalet (Q3) uppgick till 105,52 MSEK och det är generellt sett den svagaste perioden.
Vår bedömning är att detta skapar en ny lägsta intäktsnivå för Candles Scandinavia och vi bedömer att bolaget kommer röra sig i riktning mot 150 MSEK i snittintäkter per kvartal, vilket är bolagets hittills högsta kvartalssiffra (149,49 MSEK).
Därmed prognosticerar vi årliga intäkter kring 600 MSEK, till en marginal om 16,5 %, vilket skulle ge en EBITDA-vinst på 99 MSEK årligen.
ChatGPT bedömer en EBITDA-multipel på 9-11 x som rimlig för “Normal värdering – marknadsledande tillverkare”.
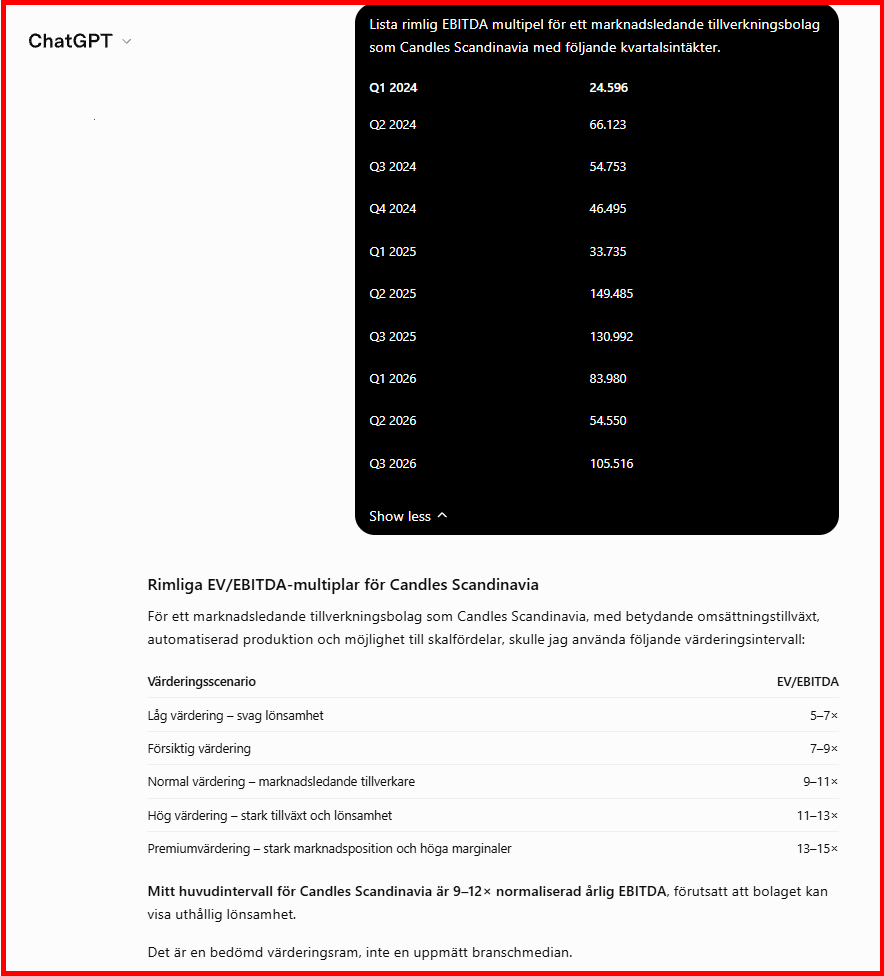
Kalkylering av fair value
Därmed skulle en rimlig framtida EBITDA-vinst kunna hamna på 99 MSEK.
EV/EBITDA skulle därmed i sin tur kunna landa på: EBITDA-vinsten på 99 MSEK x 10 multipel = 990 MSEK.
Fair Value: 990 MSEK
Börsvärde idag: 495 MSEK (exakt 50 % av fair value).
Detta motsvarar en börskurs på exakt 2,00 x gånger dagens kurs, motsvarande en potential om exakt 100,0 %, då dagens börsvärde är 495 MSEK (exakt hälften av fair value på 990 MSEK).
Dagens aktiekurs: 30,50 kr
Fair Value: 61,00 kr per aktie
Slutsats: Vår bedömning är att Candle Scandinavias fair value är 61,00 kr per aktie, motsvarande ett börsvärde som är exakt 2,00 x gånger så högt som dagens börskurs på 30,50 kr.
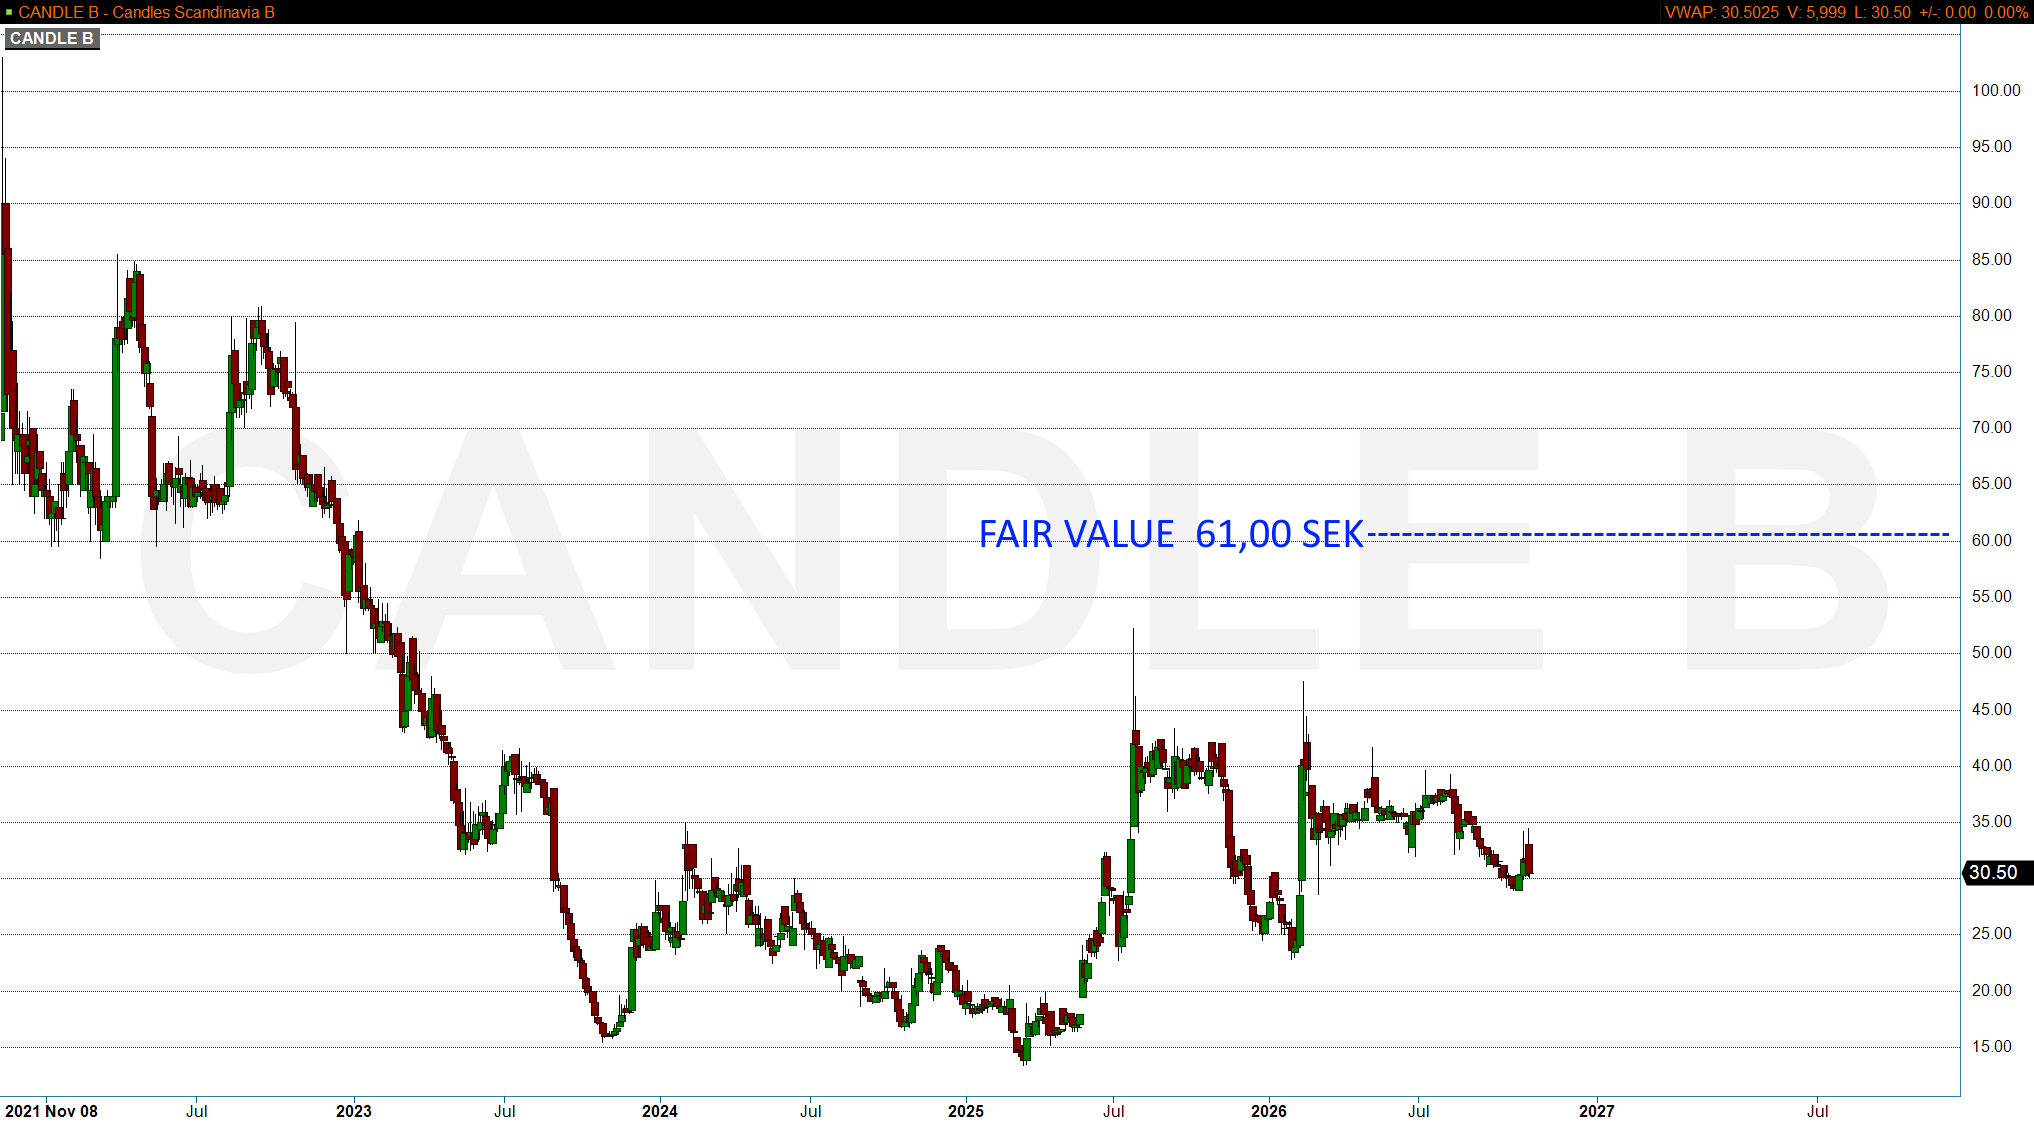
Diagram ovan: Candles Scandinavia dagsdiagram (diagram källa: Infront/ Dagens Börs)
Friskrivning
Detta är en betald uppdragsanalys, och denna analys är därför ej oberoende. Analysen skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. Dagens Börs AB eller dess anställda äger inte några aktier i detta bolag.


