

TEKNISK ANALYS: Tribox ökar EBITDA +13 MSEK
Skrivet av Dagens Börs Expert Analys Team
8 december, 2025 02:02
Analysen i sammandrag
Aktie: Tribox Group
Sektor: Smörjmedel och bränsletillsatser
Pris idag: 0,2070 kr
Börsvärde: 40,3 MSEK
Profil som äger aktier: Christian von Koeniggsegg
Dagens analys: Positiv
Målkurs: 0,60-0,80 kr
Förra analysen: Positiv
Kurs då: 0,231 kr
Läsa tidigare analyser: Analysbiblioteket
Detta är en uppdragsanalys i ett betalt samarbete. Analysen är ej oberoende.
Kommentar: Vi hann inte mer än titta till Tribox Group Q3 med stigande EBITDA, förrän bolaget i fredags drämde till med ett win-win synergi-förvärv!
Tribox meddelade i fredag att man köper Fleet Tec för 30 MSEK på skuldfri basis (dvs priset Fleet Tec 34 MSEK, med 4 MSEK i kassan), till ett P/E-tal på låga 4,3 x givet prognosticerad EBITDA för 2025 utan hänsyn tagen till synergier. I vanlig ordning kräver detta beslut av extra bolagsstämma, mm.
.
Tribox köper Fleet Tec som förväntas landa på följande siffror för helåret 2025 (dvs Fleet Tec siffror separat direkt nedan):
- Intäkter: 44 MSEK
- Vinst (EBITDA): +7 MSEK
- Fleet Tec har inga räntebärande skulder
Tribox finansierar köpet av Fleet Tec på P/E 4,3 via följande delar:
- Riktad nyemission: 16 MSEK kontant till säljaren
- Banklån: 12 MSEK kontant till säljaren
- Egna aktier: 6 MSEK (vederlagsaktier)
.
Tribox gör därför en riktad nyemission på 20 MSEKsom skall gå till:
- Förvärvet av Fleet Tec: 16 MSEK
- Transaktionskostnader samt rörelsekapital öronmärkt för att exekvera på Fleet Tecs affärsplan: 4 MSEK
Tribox riktade emission, för att köpa Fleet Tec kommer tecknas av följande
- Tribox största ägare: Christer Johansson
- Tribox näst största ägare: Hans Fajerson
- VD: Robert Thorén
- Styrelsemedlem: Per Norman
- Styrelsemedlem: Martin Trollborg
- Styrelsemedlem: Josefine Dahlöf
- Flertalet professionella svenska investerare.
Tribox har i samband med förvärvet av Fleet Tec gått ut med en proforma siffror över helåret 2025, för intäkter och vinst (EBITDA).
- Intäkterna inklusive förvärvet av Fleet Tec: 167 MSEK
- Vinst (EBITDA): +13 MSEK
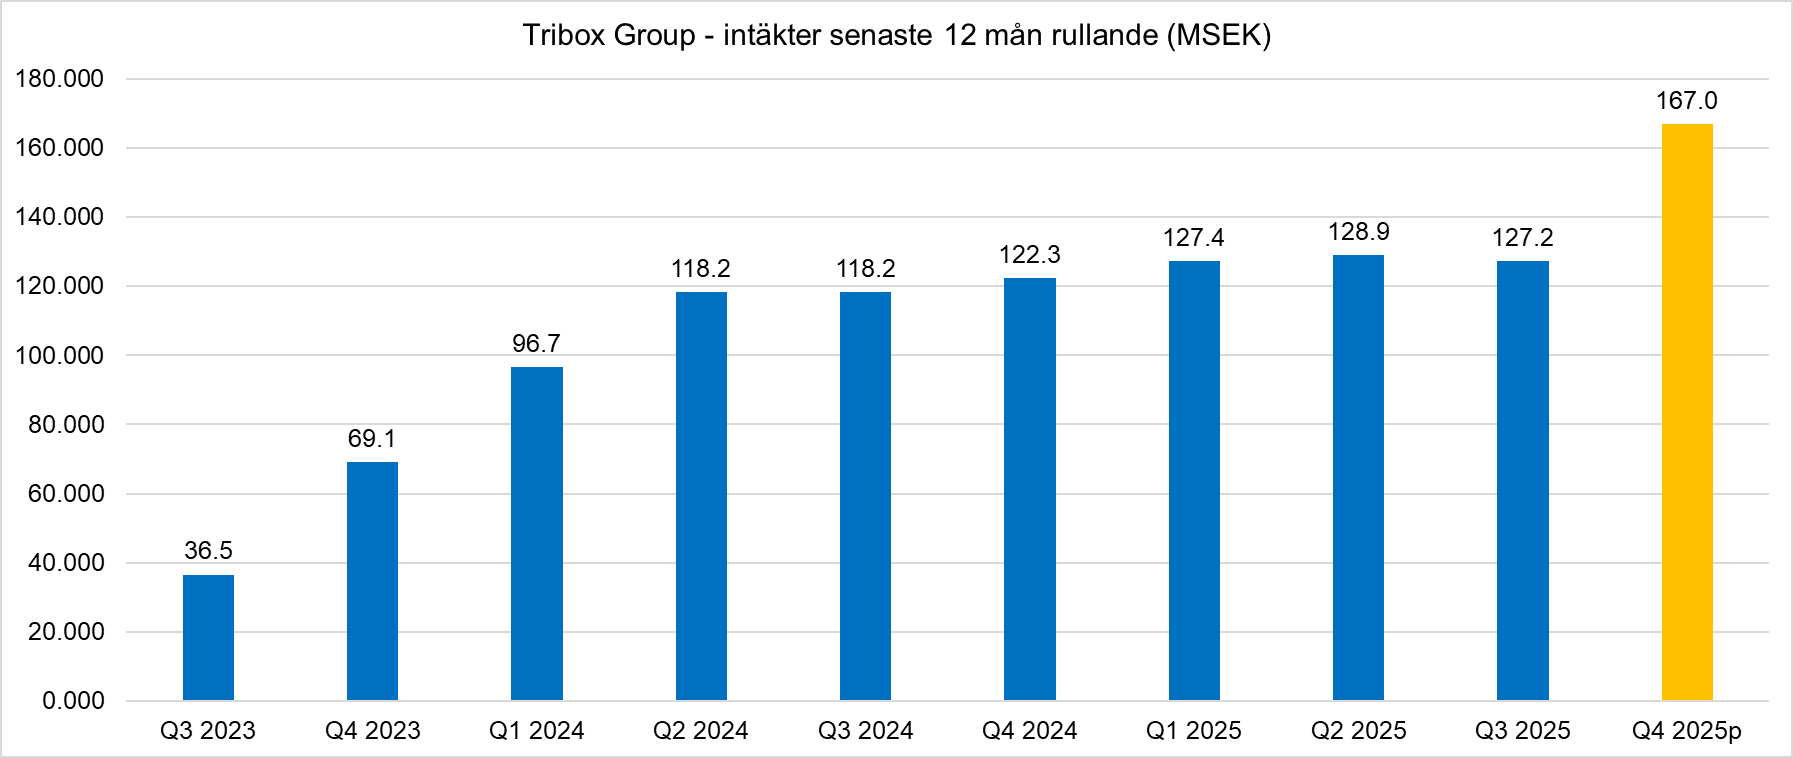
Stapeldiagram ovan: Tribox Groups intäkter, 12 månaders rullande siffror
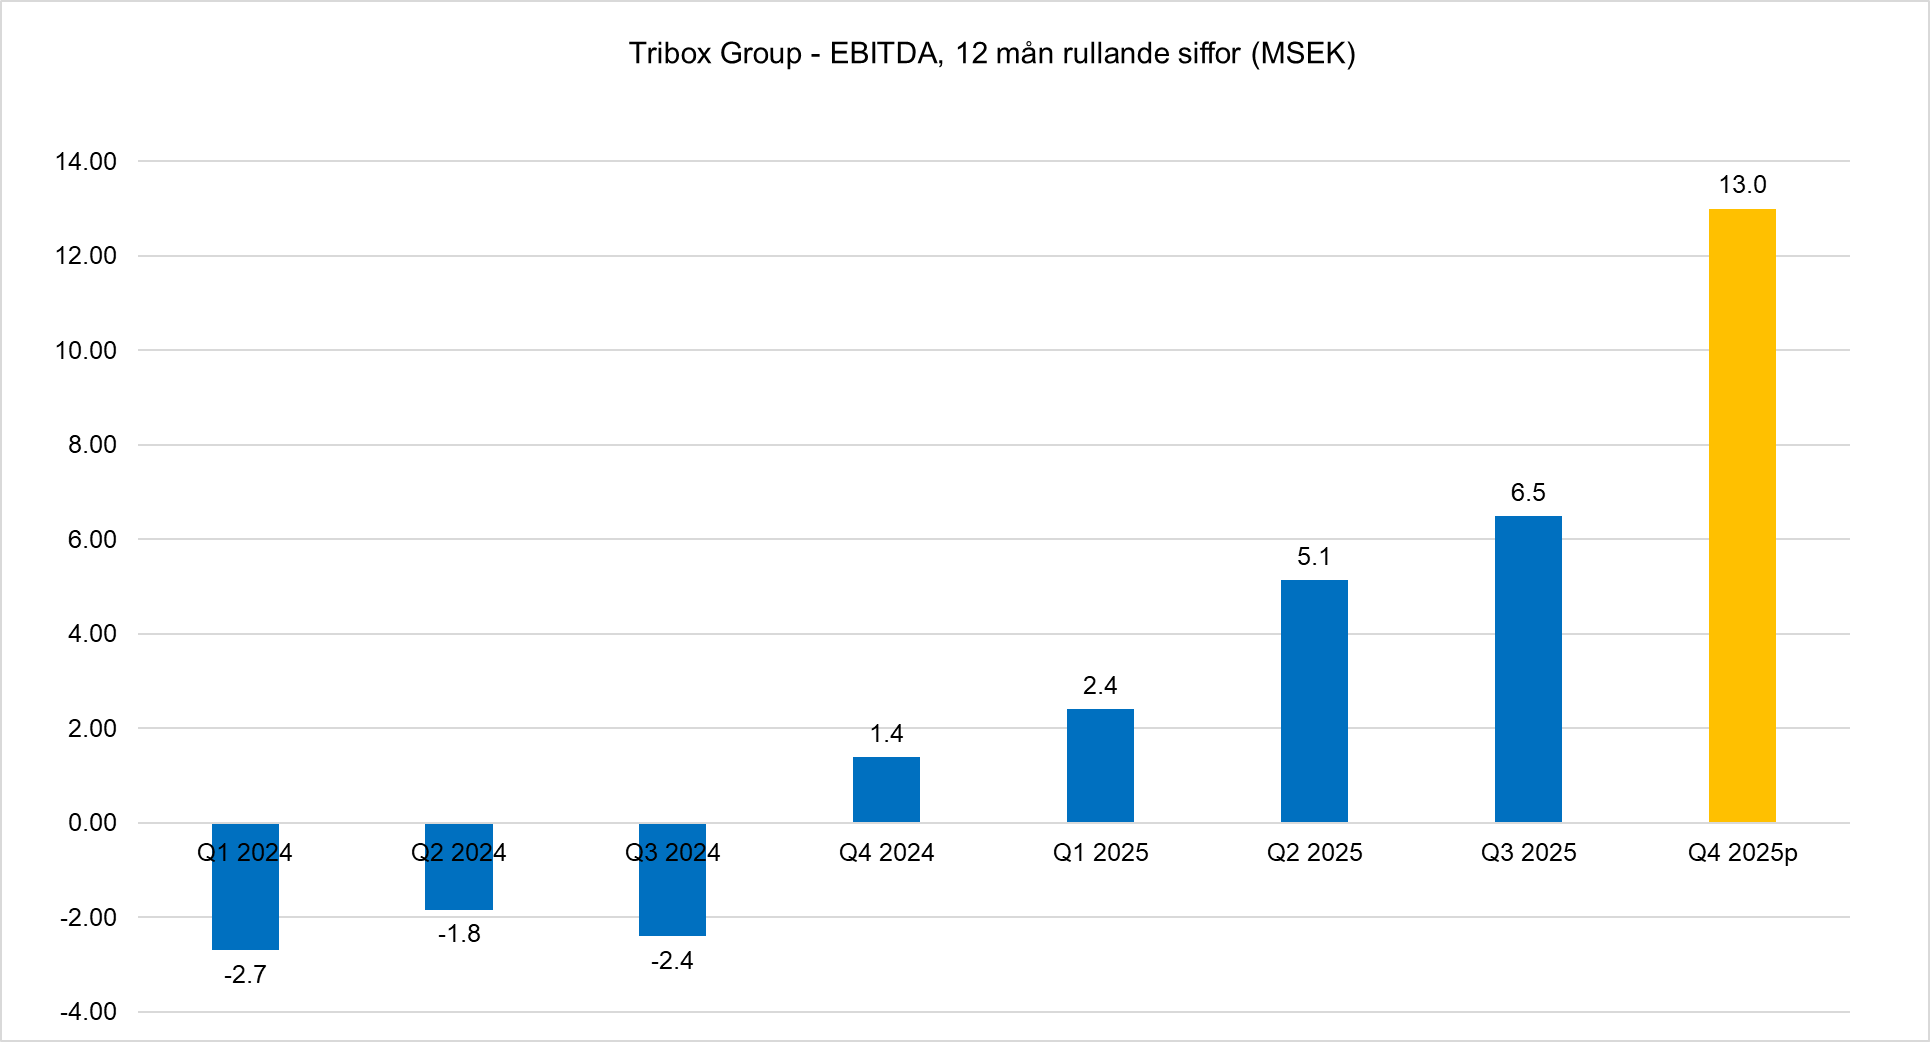
Stapeldiagram ovan: Tribox Groups EBITDA-vinst, 12 månaders rullande siffror
Låt oss repetera vad Tribox sysslar med och varför deras produkt har relevans:
Bolagets huvudprodukter är “smörjmedel” och “bränsletillsatser”, där bolagets produkters huvudsakliga fördelar är att minska friktion (patenterad teknologi) och slitage i motorer och mekaniska system, vilket leder till lägre bränsleförbrukning (3-5%), minskade utsläpp, längre livslängd för motorn och därmed kostnadsbesparingar. Tribox produkter har i sammandrag följande egenskaper:
- Minskad bränsleförbrukning: Upp till 3–5 % lägre bränsleförbrukning genom effektivare drift.
- Minskade utsläpp: Minskad förbrukning leder också till lägre koldioxidutsläpp.
- Ökad livslängd: Friktionen minskar, vilket minskar slitage och förlänger livslängden på motorn och andra mekaniska system.
- Kostnadsbesparingar: Lägre bränslekostnader och längre livslängd innebär ekonomiska besparingar.
- Brett användningsområde: Kan användas i alla typer av förbränningsmotorer och mekaniska system, från bilar till fartyg och vindkraftverk.
- Miljövänlig teknologi: Utvecklad för att förbättra miljöegenskaperna hos fordon och maskiner.
TRIBOX har även Sveriges enda sportbilstillverkare, Christian Koenigsegg, som delägare!
Varför har detta relevans?
Svar. Därför att om man jobbar med sportbilar, spelar oljan och bränslets kvalitet mycket stor roll och just det sysslar Tribox med – smörjmedel och tillsatser (bränsle additiv). Christian Koenigsegg om någon borde veta mycket om detta område.
.

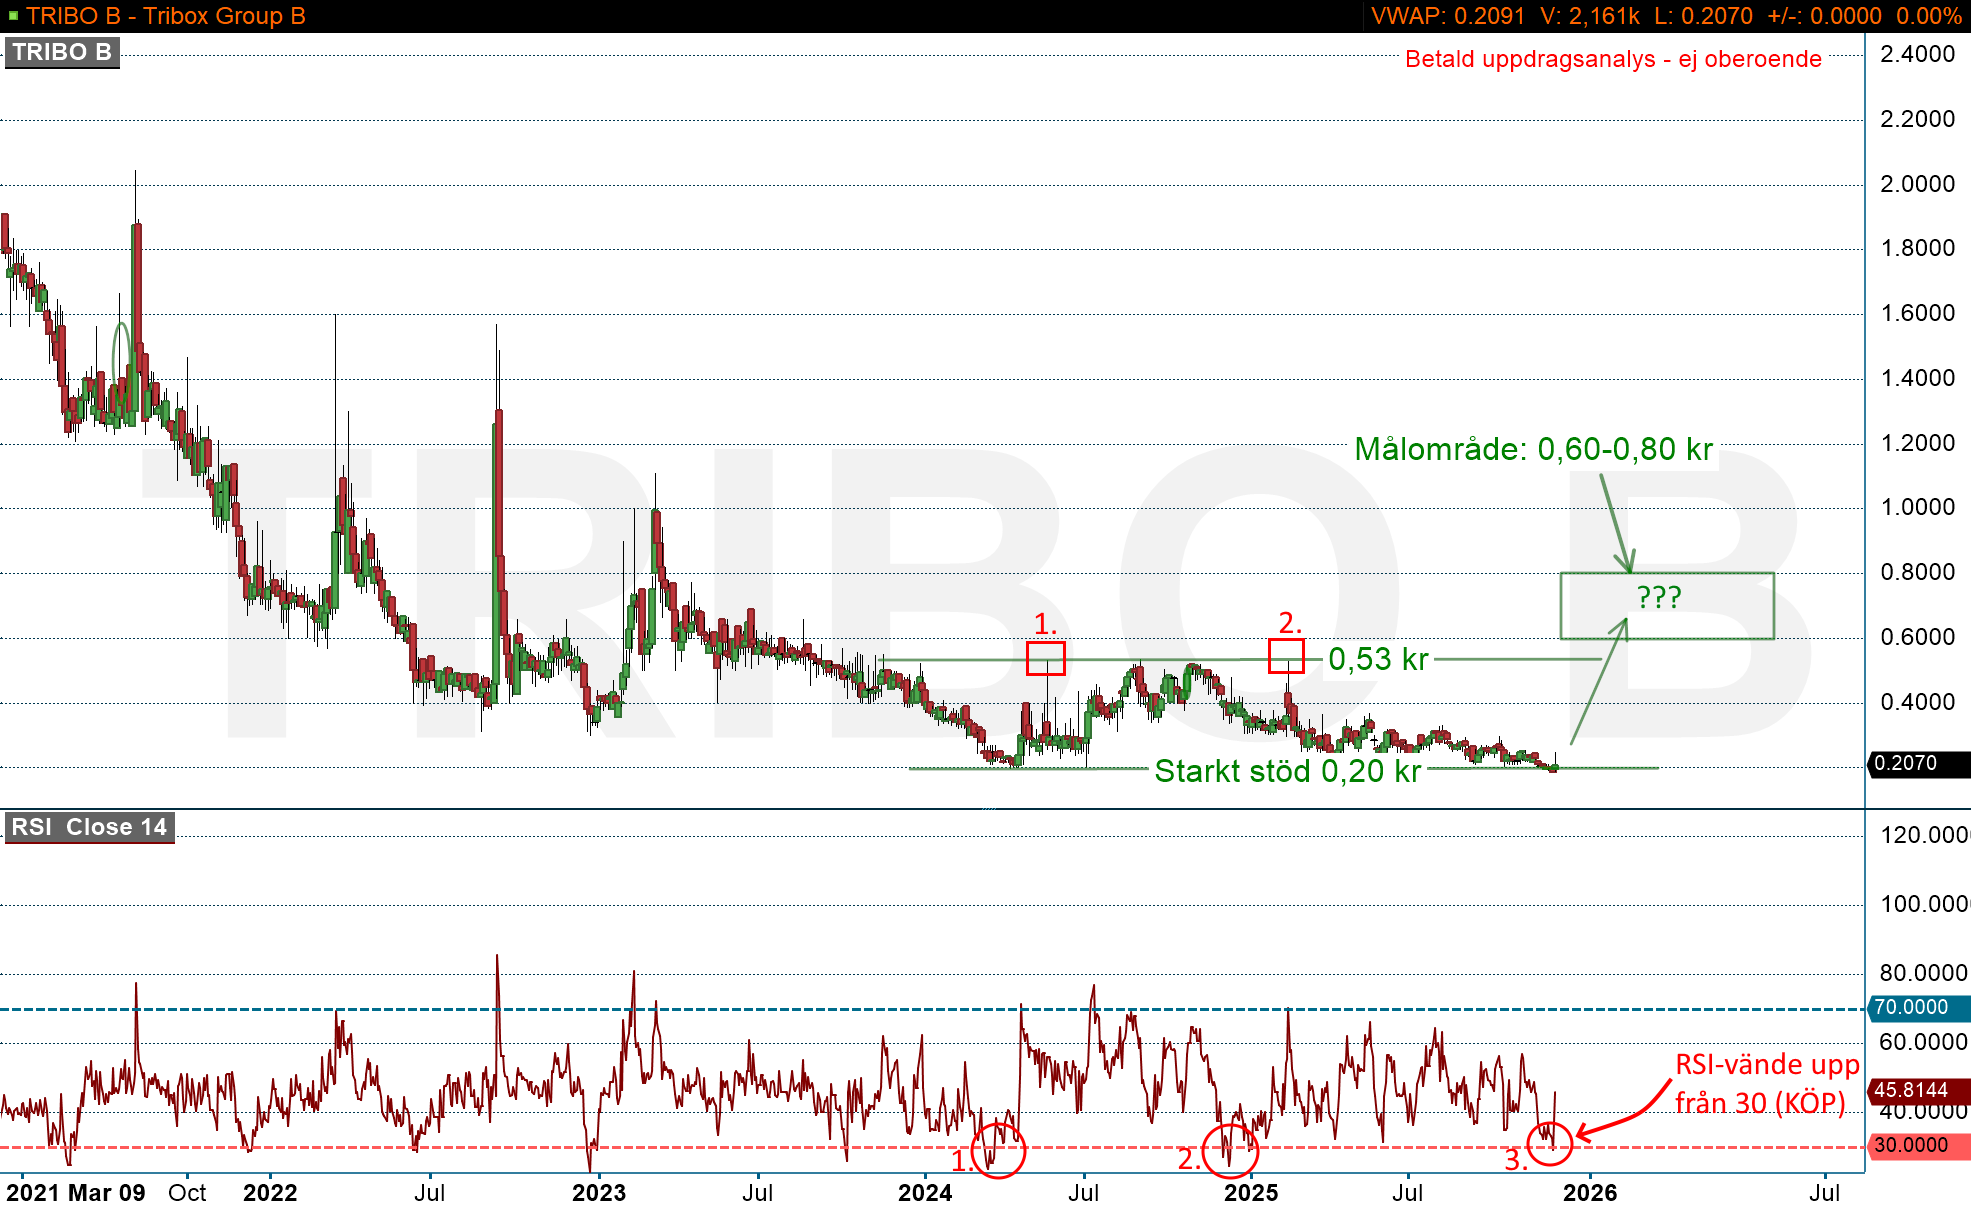
Diagram ovan: Tribox Group dagsdiagram (diagram källa: infront/Dagens Börs)
Den tekniska och fundamentala analysen härifrån
Den fundamentala analysen
Tribox Group levererar 13 MSEK i vinst på EBITDA-nivå och bolaget har ett börsvärde på 36,1.
ChatGTP kan additivbolag värderas till 9-11 x gånger EBITDA (P/E 9-11)
Möjligvärdering P/E = 9
Tribox (fair value) = P/E 9 x 13 MSEK i vinst (EBITDA) = 117 MSEK (börsvärde i dag 36,1 MSEK), motsvarande 0,67 kr per aktie.
Ser man på!
Det rättvisa priset (fair value) för Tribox ligger exakt i vår målområde 0,60-0,80 kr per aktie (motsvarande ett börsvärde 117 MSEK)
Den tekniska analysen
Tribox handlas kring det starka stödet kring 0,20 kr.
Detta stöd blir nu ännu starkare efter Tribox förvärv av Fleet Tec på låga P/E 4,3
RSI-kurvan har vänt upp från vändzonen 30 och signalerar för stigande sannolikhet för uppångsfas. De senaste gångerna somm RSI vände upp från låga 30-nivån så steg Tribox upp och testade kanaltaket på 0,53 kr.
Sammanfattningsvis: Tribox har genomfört ett förvärv på myckte låga P/E EBITDA 4,3 x och bolagets rättvisa pris jämfört med sektorn eller jämförbara börsnoterade aktier ligger på 0,67 kr/aktie (motsvarande P/E 9 och ett börsvärde på 117 MSEK, givet 13 MSEK i vinst på EBITDA-nivå. Den tekniska analysen är positiv och huvudscenariot är en uppgångsfas mot 0,60-0,80 kr.
Friskrivning
Denna analys skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. All handel i aktier innefattar högsta möjliga risk och därför placerar många professionella investerare aldrig stora bets i enskilda aktier. En tumregel är att aldrig riskera mer än 2 % av sitt portföljvärde i någon enskild aktie. Dagens Börs eller dess anställda äger inte aktier i detta bolag.


