
TEKNISK ANALYS: mResell – beviljas kredit
Skrivet av Dagens Börs Expert Analys Team
14 augusti, 2025 02:49
Analysen i sammandrag
Aktie: mResell
Sektor: Apple refurbishing (iPhones iPads MacBook mm)
Pris idag: 3,58 kr
Dagens analys: Positiv – inne i köpsignal
Målkurs: 8,00-10,00 kr
Fundamental riktkurs: 16,36 kr (enligt P/E 10, på bolagets finansiella mål om 3-5 år).
Förra analysen: Positiv – inne i köpsignal
Kurs då: 3,50 kr
Läsa tidigare analyser: Analysbiblioteket
Detta är en uppdragsanalys i ett betalt samarbete, och analysen är därmed ej oberoende.
Kommentar: Idag följer vi upp mResell, med anledning av att bolaget fått en kredit på 4,5 MSEK beviljad.
Varför är detta viktigt?
Svar: Därför att bolaget nyligen gick ut i förväg och meddelade att försäljningen i juli blivit rejält mycket starkare, och att denna framgång till stor del var kopplat till just tillgång på kapital (så man kan köpa in produkter).
Låt oss repetera mResells framgång
- Intäkterna i juli : +148 %
- Intäkterna i juli: 17,5 MSEK (årstakt 210 MSEK).
- Bolaget uppger det finansiella målet till intäkter på 600 MSEK och en EBIT-marginal på 10 %, som skall skapa 60 MSEK i EBIT, på 3-5 års sikt.
Värdering:
Börsvärde idag: 131 MSEK
Aktiekurs: 3,58 kr
Finansiellt mål:
EBIT: 60 MSEK
P/E-multipel: 10 x
Teoretisk värdering/ Riktkurs
Med P/E 10 finner vi ett teoretiskt börsvärde på 60 MSEK x 10 P/E = 600 MSEK i börsvärde (framtiden)
Fair value: 16.36 kr/ aktie (långsiktigt riktkurs).
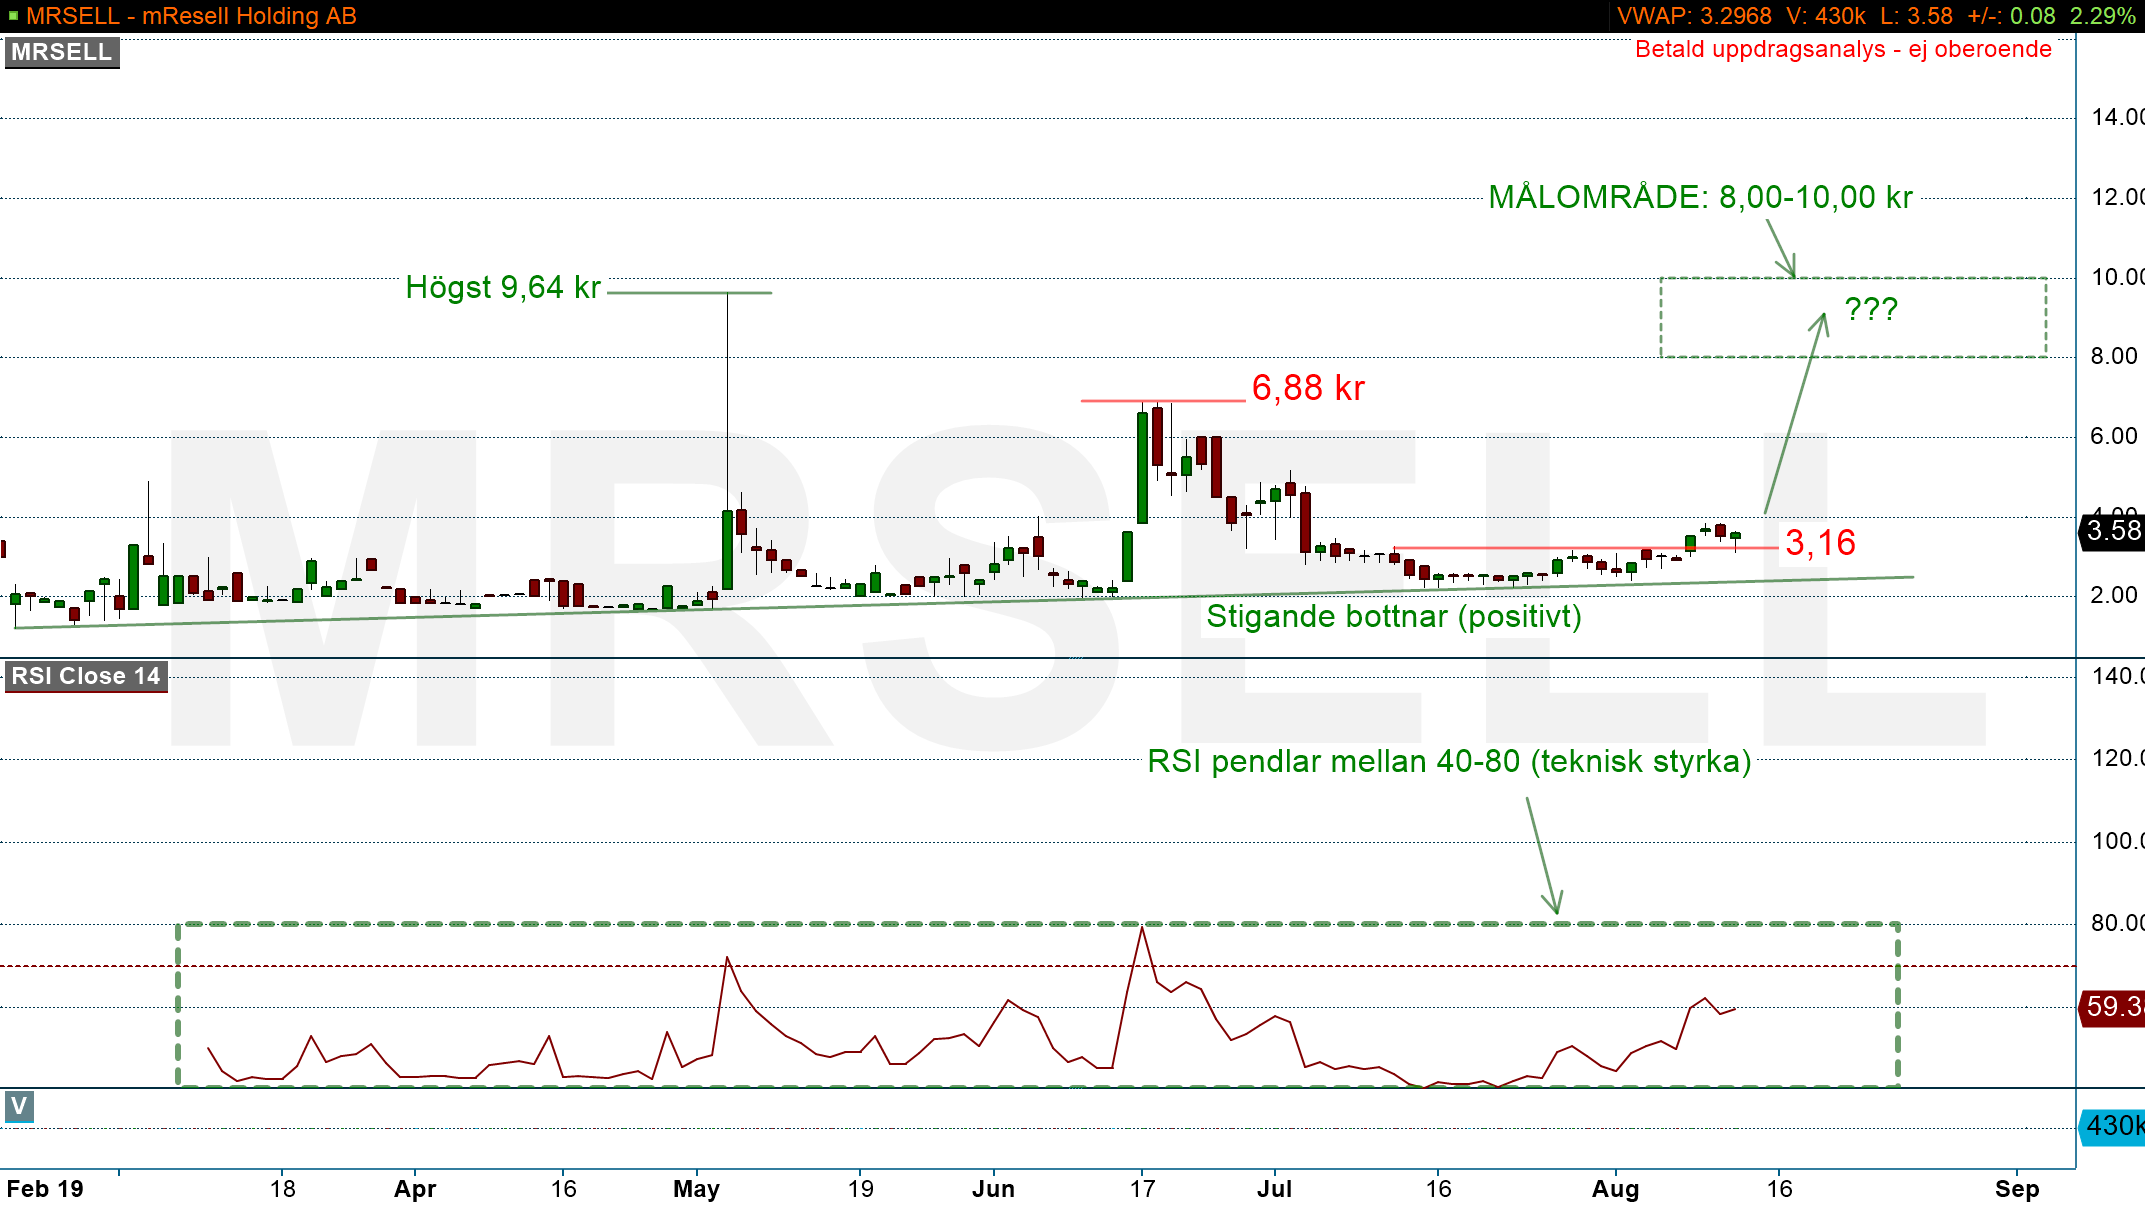
Diagram ovan: mResell dagsdiagram (diagram källa: Infront/Dagens Börs)
Den tekniska analysen härifrån (och den fundamentala)
mResell har en skalbar verksamhet, så man erbjuder en helautomatisk AI-plattform för köp och försäljning av Apple-produkter.
mResells affärsplan är skalbar därför att bolagets plattform kan installeras/verka på andra websidor och plattformar via enkel nöstan kostnadsfri installation, där den nya sajten får provision,av mResell på de affärer som genereras. Vilken sajt skulle tacka nej till gratis intäkter?
mResell bevisar i och med den starka juli-siffran där man uppvisade intäkter på 17,5 MSEK vilket ger en årstakt på 210 MSEK.
mResell har ett finansiellt mål på intäkter på 600 MSEK och en EBIT-marginal på 10 %, som skall skapa 60 MSEK i EBIT, på 3-5 års sikt.
En framtida vinst om 60 MSEK (EBIT) kan jämföras med dagens börsvärde på 127 MSEK, motsvarande ett löjligt lågt P/E på 2,1.
Den tekniska analysen är positiv, och det starka RSI-värdet som pendlar i det starka spannet 40-80 validerar den bedömningen.
Den tekniska analysen pekar på att mResell har tagit fart upp mot 8,00-10,00 kr, där aktien handlats för inte så länge sedan.
Sammanfattningsvis: mResell publicerade försäljningssiffror i juli i förväg med anledning av den starka försäljningssiffran på 17,5 MSEK (210 MSEK i årstakt). mResell bröt igenom sitt motstånd och utlöste en ny köpsignal med målområdet 8,00-10,00 kr ur det kortare perspektivet.
Friskrivning
Denna analys skall endast ses i utbildande syfte, och inte som en rekommendation att handla aktier eller andra finansiella instrument. Dagens Börs inhämtar alltid sin information från trovärdiga källor, men kan dock ej garantera dess riktighet. Dagens Börs AB eller dess anställda äger inte några aktier i detta bolag.


